
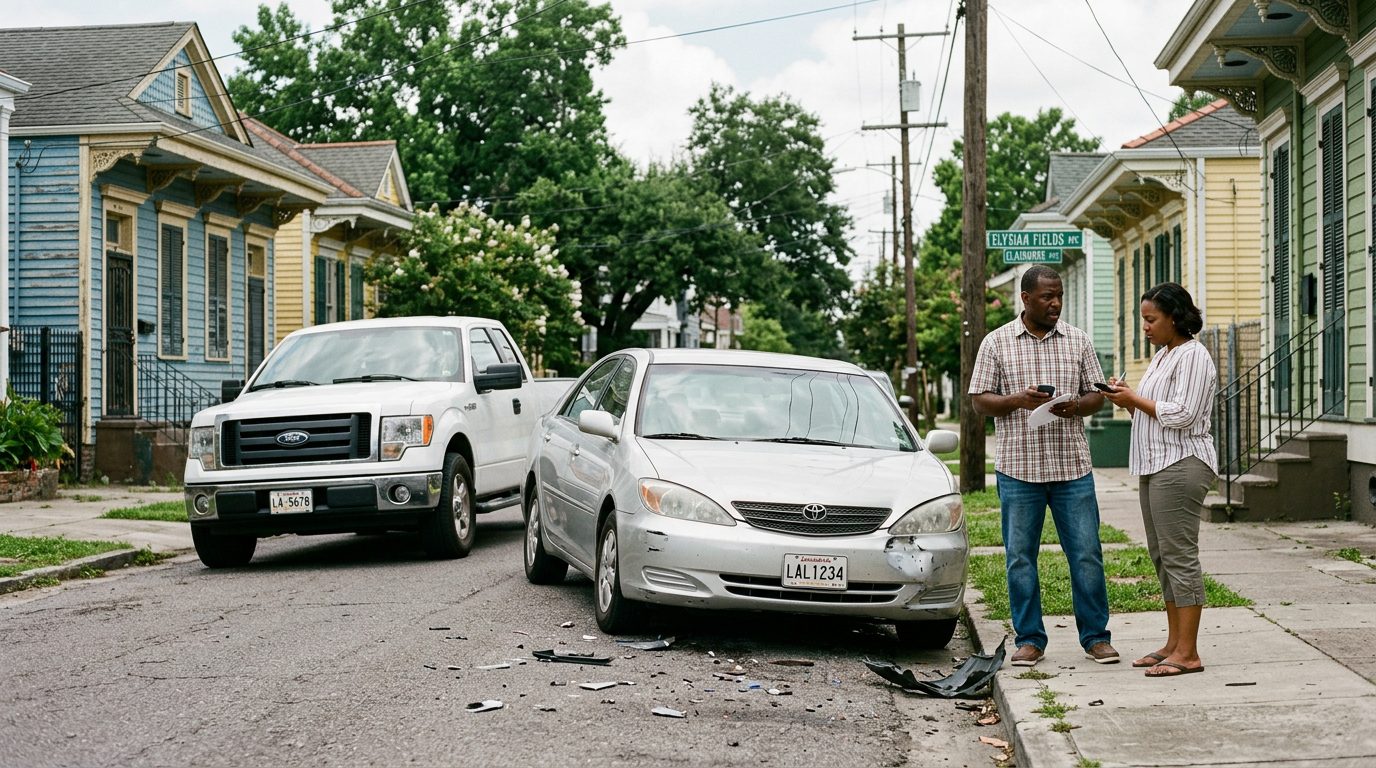
Poradnik dla osób poszkodowanych · Nowy Orlean, Luizjana
Czego nie mówić ubezpieczycielowi po wypadku w Luizjanie
Pierwsze rozmowy z firmą ubezpieczeniową mogą mieć wpływ na dalszy przebieg sprawy. Przemek Lubecki, prawnik prowadzący sprawy obrażeń ciała, wyjaśnia, na co zwrócić uwagę, zanim odpowiesz na pytania.
Autor: Przemek Lubecki · Opublikowano 2026-11-10
Telefon od likwidatora szkód może przyjść wkrótce po wypadku, kiedy wciąż boli Cię ciało, jesteś roztrzęsiony albo czekasz na wyniki badań. Jeśli zastanawiasz się, czego nie mówić firmie ubezpieczeniowej po wypadku, krótka odpowiedź brzmi: nie przyznawaj się do winy, nie zgaduj co do przyczyny, nie bagatelizuj obrażeń i nie podpisuj formularza ani nie przyjmuj oferty, dopóki nie zrozumiesz jej treści.
Ten przewodnik wyjaśnia, dlaczego każdy z tych punktów ma znaczenie w Luizjanie i co zamiast tego powiedzieć. Jest to informacja ogólna, a nie porada dotycząca Twojej konkretnej sprawy.
Dlaczego telefon od ubezpieczyciela może wydawać się pilny po wypadku
Likwidator szkód może zadzwonić w ciągu kilku dni od wypadku, a rozmowa może wydawać się czymś, na co musisz odpowiedzieć od razu. Możesz najpierw odetchnąć. Poproszenie o czas na namysł to normalna reakcja.
Likwidator pracuje dla firmy ubezpieczeniowej. Jego zadaniem jest ocena roszczenia i kontrolowanie tego, ile ubezpieczyciel może zapłacić. Nie czyni go to nieuczciwym, ale jego cele nie są takie same jak Twoje.
Telefon może pochodzić od ubezpieczyciela drugiego kierowcy, Twojego własnego ubezpieczyciela albo od obu. Każdy z nich ma własny proces. Wczesne decyzje mogą mieć znaczenie w dalszym toku sprawy, dlatego warto zwolnić tempo.
Szerszy obraz sytuacji znajdziesz w naszym przewodniku: roszczenia z tytułu wypadków ciężarówek w Orleans Parish.
Nie wiesz, jaki powinien być Twój następny krok?
Porozmawiaj o tym z naszym zespołem — pierwsza konsultacja jest bezpłatna, poufna i do niczego nie zobowiązuje.
Nie przyznawaj się do winy i nie zgaduj, jak doszło do wypadku
Nie przyznawaj się do winy i nie zgaduj, co spowodowało wypadek. Trzymaj się tego, co widziałeś, słyszałeś i zrobiłeś.
Zwroty takie jak „przepraszam”, „powinienem był ich zauważyć” lub „byłem rozproszony” mogą zostać później przytoczone przeciwko Tobie. Nawet grzecznościowe przeprosiny można przedstawić jako przyznanie się do winy, dlatego pomijaj je, dopóki fakty wciąż są wyjaśniane.
Wina ustalana jest na podstawie dowodów. Zgodnie z La. Civ. Code art. 2323 osoba, której udział w winie wynosi 51% lub więcej, nie otrzymuje odszkodowania, a osoba, której udział w winie wynosi mniej niż 51%, otrzymuje odszkodowanie pomniejszone proporcjonalnie do tego udziału. Procentowy udział w winie ustala się dla wszystkich, którzy przyczynili się do szkody, niezależnie od tego, czy są stroną sprawy.
Dlatego drobna uwaga może mieć znaczenie. Domysł dotyczący prędkości, sygnalizacji czy odległości od pojazdu poprzedzającego może okazać się błędny, gdy zostaną przejrzane raport z wypadku, zdjęcia i relacje świadków.
Zamiast tego możesz powiedzieć na przykład: „Wciąż zbieram informacje i podzielę się tym, co wiem, gdy to przejrzę”. Następnie dotrzymaj tego słowa.
Zastanów się dokładnie, zanim złożysz nagraną relację
Zwolnij, zanim zgodzisz się na nagraną relację, i najpierw zadaj pytania. Nagrana relacja to wypowiedź, którą ubezpieczyciel rejestruje, często przez telefon.
Likwidatorzy mogą pytać o wcześniejsze urazy, codzienne czynności, media społecznościowe i poprzednie roszczenia. Krótka odpowiedź udzielona przed zapoznaniem się z dokumentacją medyczną może później zostać wyrwana z kontekstu.
Poproś likwidatora, aby przesłał prośbę na piśmie i wyjaśnił, do czego posłuży nagranie. Zapytaj także, kto je prowadzi.
Luizjana ma przepis dotyczący oświadczeń składanych przez osoby poszkodowane. Zgodnie z La. R.S. 13:3732 osoba, która sporządza pisemną, nagraną lub przepisaną na piśmie relację od poszkodowanego, musi przekazać mu prawdziwą i pełną kopię. Kopia musi zostać dostarczona w ciągu dwudziestu dni od pisemnego żądania. Jeżeli osoba posiadająca relację odmówi spełnienia tego żądania, relacja nie może zostać wykorzystana w powiązanej sprawie cywilnej.
Jeśli złożysz relację, poproś na piśmie o jej kopię i zapisz datę, w której o nią poprosiłeś.
Opisuj obrażenia rzetelnie i nie bagatelizuj ich
Opisuj swoje obrażenia uczciwie, nawet jeśli w dniu wypadku wydają się niewielkie.
Zwroty takie jak „nic mi nie jest”, „to tylko zadrapanie” lub „czuję się dobrze” mogą zostać zapisane i później użyte do podważenia Twojego urazu. Ból po wypadku może pojawić się później, gdy minie szok.
Opisuj objawy takie, jakie są naprawdę. Jeśli ból pojawia się i znika, powiedz o tym. Jeśli po wypadku zaczął się ból głowy, zawroty, drętwienie lub ból szyi, podaj, kiedy się to zaczęło.
Zgłaszaj się po pomoc medyczną przy każdym objawie, zwłaszcza po uderzeniu w głowę. Splątanie, problemy z pamięcią lub nawracające bóle głowy wymagają szybkiej oceny przez lekarza.
Ubezpieczyciel może wskazywać na przerwę w leczeniu. Informuj lekarza o każdym objawie i dotrzymuj wizyt. Jasna, spójna dokumentacja ułatwia wyjaśnienie tego, co się stało.
Przed podpisaniem przeczytaj upoważnienia i zwolnienia medyczne
Nie podpisuj szerokiego upoważnienia medycznego, dopóki dokładnie nie wiesz, na co ono pozwala.
Upoważnienie może dać ubezpieczycielowi dostęp do dokumentacji z wielu lat niezwiązanego z wypadkiem leczenia, a nie tylko leczenia po wypadku. Formularz bez dat, bez nazwisk lekarzy i bez ograniczeń żąda znacznie więcej, niż zwykle potrzeba w roszczeniu.
Zapytaj dokładnie, jakie dokumenty są żądane, za jaki okres i od jakich świadczeniodawców. Poproś o kopię każdego dokumentu, który podpisujesz, i przechowuj ją z dokumentami dotyczącymi roszczenia.
Dotyczy to także rachunków za leczenie. Zgodnie z La. R.S. 9:2800.27, jeżeli ubezpieczyciel zdrowotny lub Medicare opłacił świadczenia kontraktowego usługodawcy medycznego, odzyskanie tych wydatków ogranicza się do kwoty faktycznie zapłaconej oraz wszelkich udziałów własnych zapłaconych lub należnych przez roszczącego, a nie do kwoty wystawionej na rachunku.
Więcej informacji o tym, jak rozliczane są rachunki, znajdziesz w artykule: rachunki za leczenie w ugodzie.
Zachowaj ostrożność wobec szybkich ofert ugody
Zachowaj ostrożność wobec wczesnej oferty, ponieważ może ona zostać złożona, zanim pełny zakres Twoich obrażeń będzie znany.
Wczesna oferta może nadejść, zanim lekarze wiedzą, jak przebiegnie Twój powrót do zdrowia, zanim jasne będzie dalsze leczenie i zanim wiesz, ile pracy stracisz. Te niewiadome są powodem, dla którego warto zwolnić.
Podpisanie zrzeczenia się roszczeń zazwyczaj zamyka sprawę. Przeczytaj je uważnie i upewnij się, że obejmuje wyłącznie to, co zamierzasz.
Dostawcy usług medycznych i plany zdrowotne mogą również mieć roszczenia wobec ugody, dlatego kwota, którą zachowasz, może być mniejsza niż oferta. Więcej informacji znajdziesz w artykule: zabezpieczenia medyczne (medical liens) w sprawach o ciężarówki w Luizjanie.
Liczy się również czas. Zgodnie z La. Civ. Code art. 3493.1 w Luizjanie roszczenie deliktowe (z czynu niedozwolonego) zazwyczaj należy wnieść w ciągu dwóch lat od dnia doznania obrażeń. Ta zasada ma wyjątki, dlatego znaczenie mają okoliczności Twojej sytuacji.
Każdą ofertę proś o przesłanie na piśmie i poświęć czas na jej przejrzenie, zanim odpowiesz.
Nie wiesz, jaki powinien być Twój następny krok?
Porozmawiaj o tym z naszym zespołem — pierwsza konsultacja jest bezpłatna, poufna i do niczego nie zobowiązuje.
Co powiedzieć zamiast tego i jak prowadzić zapis
Udzielaj krótkich, rzeczowych odpowiedzi i prowadź pisemny zapis każdego kontaktu.
Prosty schemat działa dobrze: „Nazywam się _. Miałem wypadek dnia _ o godzinie _. Korzystam z opieki medycznej. Odezwę się na piśmie”. Następnie pozwól likwidatorowi zadać kolejne pytanie.
Po każdej rozmowie zapisz datę, nazwisko rozmówcy, nazwę firmy i to, co zostało powiedziane. Zachowuj każdy e-mail i list w jednym folderze.
Zdjęcia, kosztorysy napraw, podsumowania wizyt, odcinki wypłat i paragony trzymaj razem. Fakty, które można sprawdzić, są bardziej przydatne niż wspomnienia przywoływane pod presją.
Raport z wypadku to kolejne źródło faktów. Zgodnie z La. R.S. 32:398 raporty z wypadków są poufne. Są dostępne wyłącznie dla stron, rodziców lub opiekunów małoletniej strony, ubezpieczycieli lub organizacji wspierających ubezpieczenia działających na podstawie umowy w zakresie świadczenia usług likwidacji szkód i ubezpieczeń, świadczeniodawców opieki zdrowotnej, którzy udzielali usług stronie, przedstawicieli spadkobierców oraz pełnomocników stron, a także organizacji zajmujących się zbieraniem wiadomości, składających wniosek dotyczący konkretnego wypadku, i są udostępniane na wniosek w ciągu siedmiu dni roboczych od zakończenia dochodzenia.
Drobne wypadki również wymagają decyzji. Zapoznaj się z zasadami zgłaszania szkód w swojej polisie i zgłoś szkodę niezwłocznie, gdy może wiązać się z roszczeniem. Zgodnie z La. R.S. 22:1290 ugoda dotycząca szkody majątkowej w ramach polisy odpowiedzialności cywilnej za pojazd nie stanowi przyznania się do odpowiedzialności w odniesieniu do innych roszczeń wynikających z tego samego wypadku.
Najczęstsze pytania czytelników dotyczące rozmów z ubezpieczycielami
Ubezpieczyciel drugiej strony dzwoni, aby ocenić roszczenie wobec swojego ubezpieczonego. W tym celu zbiera informacje.
Dlaczego inna firma ubezpieczeniowa do mnie dzwoni?
Ubezpieczyciel sprawdza, jak doszło do wypadku, kto może ponosić odpowiedzialność i ile roszczenie może go kosztować. Możesz powiedzieć, że odezwiesz się na piśmie.
Dlaczego firmy ubezpieczeniowe mówią, żeby nie przyznawać się do winy?
Wina ustalana jest na podstawie dowodów i często jest przedmiotem sporu. Wczesne oświadczenie może zostać zacytowane później, nawet jeśli nie miało takiego znaczenia.
Co, jeśli nie znam odpowiedzi na pytanie?
Powiedz, że jeszcze tego nie wiesz, i zaproponuj, że wrócisz do tematu po sprawdzeniu. Jasne „jeszcze nie wiem” jest lepsze niż domysł.
Czy mogę poprosić likwidatora, żeby oddzwonił lub przesłał pytania na piśmie?
Tak, możesz o to poprosić. Pytania na piśmie dają Ci czas na sprawdzenie faktów i pozwalają zachować zapis tego, o co zapytano.
Rozmowa z prawnikiem od spraw o wypadki ciężarówek w Luizjanie
Przemek Lubecki jest prawnikiem odpowiedzialnym za treść tej strony, a biuro kancelarii znajduje się w Nowym Orleanie w stanie Luizjana.
American Trial Lawyer, LLC reprezentuje osoby poważnie poszkodowane w wypadkach z udziałem ciężarówek, pojazdów użytkowych i samochodów osobowych oraz rodziny w sprawach o bezprawne spowodowanie śmierci, w Orleans Parish, w metropolii Nowego Orleanu i w całej Luizjanie.
Kancelaria może powiązać sprawę z innymi kancelariami prawnymi lub przekazać sprawę tym kancelariom, gdy będzie to właściwe. Jeżeli tak się stanie, ci prawnicy nie są częścią American Trial Lawyer, LLC.
Pierwsza konsultacja może pomóc Ci zrozumieć, jak przebiega proces roszczeniowy i o jakie pytania zapytać likwidatora. Jest ona bezpłatna, poufna i nie zobowiązuje do dalszych kroków.
Jeśli likwidator dzwoni, gdy jeszcze dochodzisz do siebie
Jeśli likwidator dzwoni, gdy wciąż dochodzisz do siebie, nie musisz radzić sobie z tymi pytaniami sam.
Możesz być poszkodowanym kierowcą lub pasażerem albo członkiem rodziny, który zajmuje się roszczeniem w imieniu osoby, która w tej chwili nie może tego zrobić. Prośba o nagraną relację, upoważnienie medyczne lub wczesna oferta mogą nadejść, gdy jeszcze się leczysz.
Posiadanie pisma, formularza lub oferty przed sobą ułatwia rozmowę.
Zadzwoń pod numer 855-LUBECKI, aby umówić bezpłatną, poufną pierwszą konsultację, która nie zobowiązuje do dalszych kroków.
Nie musisz odpowiadać na wszystko od razu
Jeśli ubezpieczyciel dzwoni z pytaniami, możesz powiedzieć, że odezwiesz się na piśmie lub po konsultacji z prawnikiem. Krótka, spokojna odpowiedź jest zwykle lepsza niż pośpieszna relacja z wypadku.
Czego unikać w rozmowie z ubezpieczycielem
Nie przyznawaj się do winy
Ustalenie, kto zawinił, opiera się na dowodach i często bywa przedmiotem sporu. Nie oceniaj tego w rozmowie telefonicznej ani w wiadomości.
Nie bagatelizuj obrażeń
Nie pomijaj bólu ani objawów, nawet jeśli wydają się niewielkie. Opisz to, co faktycznie czujesz, i powiedz, że badania trwają.
Nie zgaduj szczegółów
Jeśli czegoś nie pamiętasz, powiedz to wprost. Domysły zapisane w protokole mogą później działać przeciwko Tobie.
Nie podpisuj dokumentów bez konsultacji
Formularze zwolnienia, ugody czy oświadczenia mogą mieć skutki prawne. Przed podpisaniem skonsultuj je z prawnikiem.
Kto za to odpowiada
Przemek Lubecki
Za treść tej strony odpowiada Przemek Lubecki, prawnik prowadzący sprawy osób poważnie poszkodowanych w wypadkach samochodowych, ciężarowych i pojazdów użytkowych oraz w sprawach o śmierć osoby bliskiej.
Biuro w Nowym Orleanie
Nasza kancelaria mieści się w Nowym Orleanie. Obsługujemy osoby z Orleans Parish, metropolii Nowego Orleanu i całej Luizjany.
Współpraca z innymi kancelariami
Sprawa może zostać przekazana innej kancelarii lub prowadzona we współpracy z innymi kancelariami. Poinformujemy Cię o tym z wyprzedzeniem.
Spokojna rozmowa
Wiemy, że po wypadku trudno o spokój. Nasz zespół pomoże Ci zaplanować, co powiedzieć, a czego nie mówić ubezpieczycielowi.