
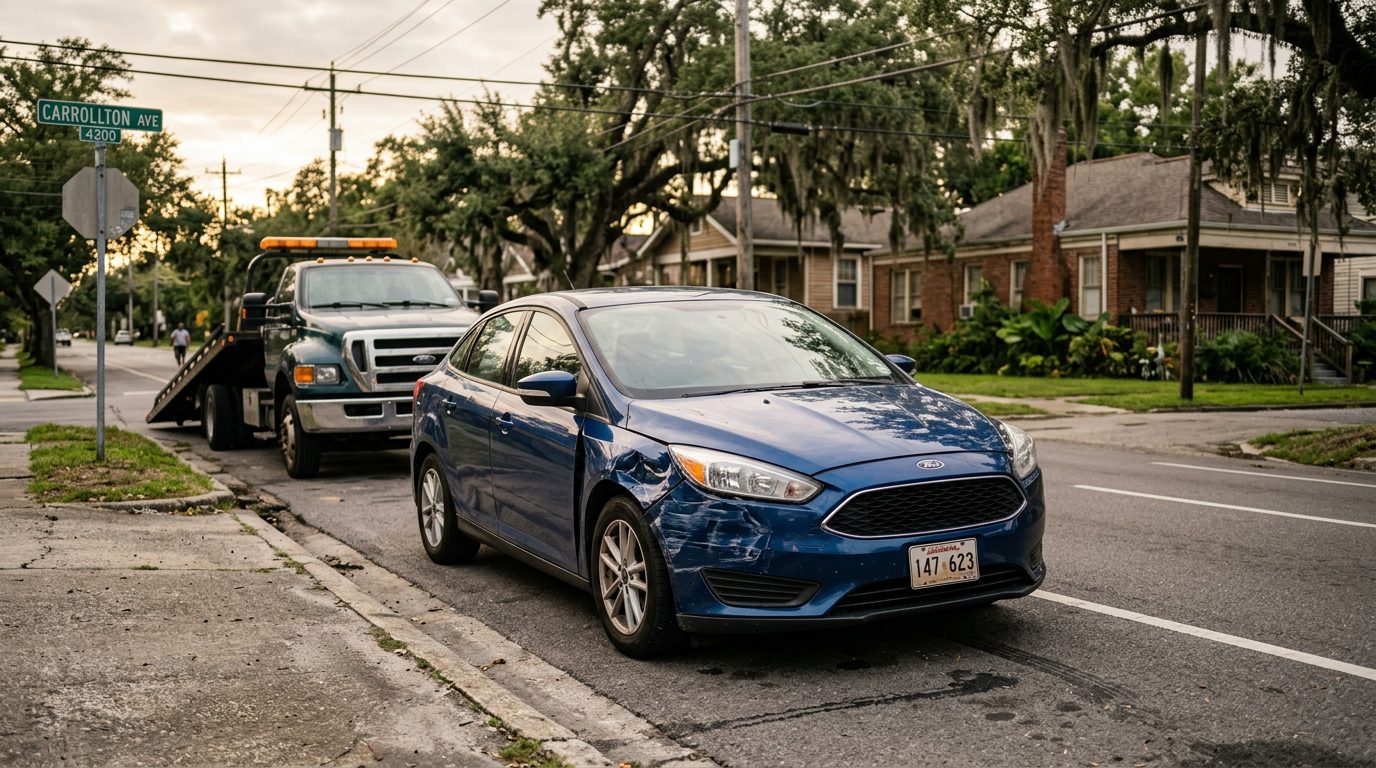
Poradnik · Nowy Orlean, Luizjana
Wypadek z kierowcą bez ubezpieczenia? Zobacz, jakie masz możliwości
Dowiedz się, jakie kroki podjąć od pierwszej chwili i kiedy warto porozmawiać z prawnikiem o swojej sprawie.
Autor: Przemek Lubecki · Opublikowano 2026-11-20
Czy mogę pozwać kogoś, kto uderzył w moje zaparkowane auto, a nie miał ubezpieczenia?
Powrót do zaparkowanego samochodu z nowymi uszkodzeniami jest przykry, zwłaszcza gdy sprawca nie miał ubezpieczenia albo odjechał z miejsca zdarzenia. Co do zasady tak, można pozwać kierowcę, który uderzył w Twój zaparkowany samochód, nawet jeśli nie ma ubezpieczenia. Prawo stanu Luizjana stanowi, że osoba, z której winy powstała szkoda, musi ją naprawić (La. Civ. Code art. 2315). Trudniejsze pytanie dotyczy tego, w jaki sposób zostanie opłacony rachunek za naprawę, a to zależy od okoliczności sprawy.
Nie wiesz, jaki powinien być Twój następny krok?
Porozmawiaj o tym z naszym zespołem — pierwsza konsultacja jest bezpłatna, poufna i do niczego nie zobowiązuje.
Tak, możesz mieć roszczenie wobec kierowcy
Tak, uszkodzenie zaparkowanego samochodu może stanowić podstawę roszczenia wobec kierowcy, którego zaniedbanie je spowodowało. Luizjana czyni osobę odpowiedzialną za szkodę wyrządzoną przez niedbalstwo, lekkomyślność lub brak wymaganych umiejętności, jak stanowi La. Civ. Code art. 2316. Brak ubezpieczenia nie znosi tej odpowiedzialności. Zmienia sposób, w jaki pieniądze można odzyskać, i właśnie tu leży większość trudności.
Zgodnie z La. Civ. Code art. 2315 odszkodowanie może obejmować podatki od sprzedaży, które zapłaciłeś przy naprawie lub wymianie samochodu.
Znaczenie ma także wina. Jeżeli Twoje własne niedbalstwo przyczyniło się do szkody, La. Civ. Code art. 2323 pomniejsza Twoje odszkodowanie proporcjonalnie do Twojego udziału w winie. W przypadku wypadków, do których doszło 1 stycznia 2026 r. lub później, udział w winie wynoszący 51 procent lub więcej oznacza brak odszkodowania.
Co się dzieje, gdy nieubezpieczony kierowca uderzy w zaparkowany samochód
Kierowca może pozostać na miejscu zdarzenia albo odjechać. Jeśli kierowca nie ma ubezpieczenia OC, żaden ubezpieczyciel odpowiedzialności cywilnej nie zapłaci rachunku za naprawę.
Bez ubezpieczyciela odpowiedzialności cywilnej płatność musi pochodzić od kierowcy osobiście albo z Twojego własnego ubezpieczenia, jeśli Twoja polisa je obejmuje. Niektórzy właściciele dowiadują się dopiero później, że kierowca nie był ubezpieczony, co może zmienić dalsze kroki. Jeśli tak się stanie, zachowaj wszystkie dokumenty dotyczące szkody, w tym zdjęcia i kosztorysy napraw.
Częstym błędem jest czekanie, aż pierwszy ruch wykona drugi kierowca. Szczegóły szybko się zacierają, dlatego zapisz to, co widziałeś, dopóki pamiętasz to dokładnie.
Pozew przeciwko nieubezpieczonemu kierowcy o szkodę
Możesz wystąpić z roszczeniem przeciwko kierowcy odpowiedzialnemu za szkodę osobiście, o zwrot kosztów naprawy oraz podatków od sprzedaży, które zapłaciłeś przy tych naprawach. Egzekwowanie należności od osoby fizycznej bez ubezpieczenia może trwać długo. Wyrok sądu nie oznacza automatycznie, że kierowca zapłaci, dlatego przed podjęciem decyzji o dalszym postępowaniu uwzględnij to ryzyko. Zachowaj kopie kosztorysów napraw, zdjęć i wszelkich wiadomości od kierowcy, ponieważ pomagają one wykazać, ile kosztowała szkoda.
Sąd małych roszczeń rozpoznaje mniejsze spory, a wyższe sądy większe. Właściwy sąd zależy od tego, jaka kwota jest sporna. Zanim wybierzesz drogę postępowania, zastanów się, ile jest w grze.
Firma może powierzyć sprawę innym kancelariom lub ją do nich skierować, a jeśli będzie to prawdopodobne, poinformuje o tym.
Własne ubezpieczenie: autocasco i ubezpieczenie od nieubezpieczonych kierowców w zakresie szkód rzeczowych
Twoja własna polisa może pokryć szkodę w ramach ubezpieczenia autocasco (collision coverage) lub ubezpieczenia od nieubezpieczonych kierowców w zakresie szkód rzeczowych (uninsured motorist property damage coverage), w zależności od tego, jaki zakres masz wykupiony. Ubezpieczenie autocasco, jeśli je masz, pokrywa szkody w samochodzie na warunkach Twojej polisy i z uwzględnieniem franszyzy.
Ubezpieczenie od nieubezpieczonych kierowców w zakresie szkód rzeczowych działa inaczej. Zgodnie z La. R.S. 22:1295, jeśli Twoja polisa OC posiadacza pojazdu nie obejmuje autocasco dla Twojego samochodu, ubezpieczyciel musi zapewnić tę ochronę na pisemny wniosek wskazanego ubezpieczonego, chyba że wskazany ubezpieczony odrzucił ochronę od nieubezpieczonych kierowców. Kwota jest ograniczona do rzeczywistej wartości gotówkowej samochodu lub minimalnej sumy ubezpieczenia OC za szkody rzeczowe, w zależności od tego, która jest niższa.
Gdy zastosowanie mają warunki La. R.S. 22:1295, ochrona od nieubezpieczonych pojazdów w zakresie szkód rzeczowych, opisana w tym przepisie, podlega franszyzie w wysokości dwustu pięćdziesięciu dolarów za jedno zdarzenie. Nie chroni ona przed utratą możliwości korzystania z pojazdu. Zarówno własne ubezpieczenie, jak i roszczenie wobec kierowcy mogą wchodzić w skład planu działania, jednak ubezpieczenie od nieubezpieczonych kierowców w zakresie szkód rzeczowych nie pokrywa szkód, które są wypłacane lub należne na podstawie innego ubezpieczenia mienia, dlatego warto ustalić, która droga ma pierwszeństwo.
Kroki do podjęcia zaraz po szkodzie oraz terminy, o których warto wiedzieć
Najpierw udokumentuj szkodę i miejsce zdarzenia. Zrób zdjęcia samochodu z kilku stron oraz otoczenia. Zapisz miejsce, godzinę i to, gdzie zaparkowany był samochód. Odnotuj świadków i pobliskie kamery.
Jeśli drugi kierowca jest obecny, zapisz jego imię i nazwisko, adres oraz numer rejestracyjny pojazdu. Zgodnie z La. R.S. 32:398, z zastrzeżeniem wyjątków i warunków określonych w tym przepisie, kierowca pojazdu uczestniczącego w wypadku, w którym doszło do obrażeń ciała lub śmierci osoby albo do szkody majątkowej przekraczającej pięćset dolarów, musi podać swoje imię i nazwisko, adres oraz numer rejestracyjny prowadzonego pojazdu, a na żądanie i jeśli jest dostępne, okazać prawo jazdy lub uprawnienie do kierowania każdej osobie poszkodowanej w wypadku, kierowcy lub pasażerowi uszkodzonego pojazdu lub innego uszkodzonego mienia albo osobie udzielającej pomocy przy tym mieniu.
Raporty z wypadków drogowych są poufne i udostępnia się je wyłącznie stronom zdarzenia, rodzicom lub opiekunom małoletniej strony zdarzenia, ubezpieczycielom lub organizacjom wspierającym ubezpieczenia działającym na podstawie umowy w zakresie likwidacji szkód i ubezpieczeń dla dowolnej strony, której dotyczy raport, placówkom opieki zdrowotnej, które udzieliły świadczeń zdrowotnych którejkolwiek ze stron, reprezentantom spadkowym tych stron, prawnikom stron lub reprezentantów spadkowych oraz organizacjom zajmującym się zbieraniem informacji dla mediów, które żądają dokumentów dotyczących konkretnego wypadku. Zgodnie z tym samym przepisem na żądanie raporty udostępnia się wymienionym osobom w ciągu siedmiu dni roboczych od zakończenia postępowania wyjaśniającego w sprawie wypadku.
Luizjana co do zasady przewiduje dwuletni termin przedawnienia dla tych roszczeń dotyczących szkód. Zgodnie z art. 3493.1 biegnie on od dnia powstania szkody, ale nie biegnie wobec małoletnich ani osób ubezwłasnowolnionych w sprawach dotyczących trwałej niezdolności do pracy, wytaczanych na podstawie Louisiana Products Liability Act lub stanowego prawa o odpowiedzialności za produkt. W przypadku roszczeń wynikających z postanowień polisy ubezpieczenia od nieubezpieczonych kierowców La. R.S. 9:5629 również przewiduje dwa lata, liczone od daty wypadku. Zwlekanie może kosztować Cię prawo do wytoczenia powództwa, dlatego od początku śledź tę datę.
Nie wiesz, jaki powinien być Twój następny krok?
Porozmawiaj o tym z naszym zespołem — pierwsza konsultacja jest bezpłatna, poufna i do niczego nie zobowiązuje.
Porozmawiaj z American Trial Lawyer o roszczeniu dotyczącym zaparkowanego samochodu
Przemek Lubecki, prawnik procesowy (trial lawyer), jest prawnikiem odpowiedzialnym za treść tej strony, a biuro firmy znajduje się w Nowym Orleanie. Firma reprezentuje osoby w sprawach dotyczących wypadków samochodowych w Luizjanie, w tym mieszkańców parafii Orleans, Metairie, parafii Jefferson, Kenner, parafii St. Bernard i Slidell.
Być może pomagasz rodzicowi lub przyjacielowi uporać się z tą sprawą albo sam mierzysz się z nią po raz pierwszy. W każdym przypadku pytania dotyczące ubezpieczenia mogą wydawać się zbyt wiele naraz.
Czy mogę pozwać kogoś, kto uderzył w moje zaparkowane auto, a nie miał ubezpieczenia?
Co do zasady tak. Możesz wystąpić z roszczeniem wobec kierowcy odpowiedzialnego za szkodę, nawet jeśli nie ma on ubezpieczenia.
Czy muszę wezwać policję?
Wezwanie policji tworzy oficjalny zapis dotyczący szkody, co może pomóc, jeśli drugi kierowca odjedzie albo nie ma ubezpieczenia.
Czy uszkodzenie zaparkowanego samochodu podniesie moją składkę ubezpieczeniową?
To, czy roszczenie wpłynie na Twoją składkę, zależy od Twojej polisy i Twojego ubezpieczyciela.
Jeśli nieubezpieczony kierowca uszkodził Twój zaparkowany samochód, możesz mieć roszczenie i nie musisz samodzielnie rozstrzygać kwestii ubezpieczeniowych. Zadzwoń pod numer 855-LUBECKI (nasze biuro znajduje się w Nowym Orleanie) lub poproś o bezpłatną ocenę sprawy. Pierwsza konsultacja jest bezpłatna, poufna i nie zobowiązuje do dalszej współpracy.
Z czym możemy pomóc
Ochrona Twoich praw
Pomagamy ocenić, kto ponosi odpowiedzialność za szkodę i jakie roszczenia można rozważyć w Twojej sytuacji.
Zabezpieczenie dowodów
Pomagamy uporządkować dokumentację zdarzenia: zdjęcia, raport policyjny, dokumenty z naprawy i leczenia.
Rozmowa z ubezpieczycielami
Sprawdzamy kontakty z firmami ubezpieczeniowymi, abyś nie musiał samodzielnie odpowiadać na trudne pytania.
Uwaga na zdrowie i rodzinę
Rozumiemy, że po poważnym wypadku liczy się przede wszystkim zdrowie. Pomagamy przejąć formalności.
Ważne
Nie podpisuj oświadczeń ani dokumentów od sprawcy lub jego ubezpieczyciela, zanim nie omówisz ich z prawnikiem. Kancelaria może też skierować lub przekazać sprawę innej kancelarii prawnej.
Co zrobić po wypadku
1. Zadbaj o bezpieczeństwo
Wezwij pomoc medyczną i policję. Zapisz miejsce zdarzenia, dane świadków i numer zdarzenia z raportu.
2. Zabezpiecz dowody
Rób zdjęcia pojazdów, miejsca wypadku i obrażeń. Zachowaj rachunki, paragony i dokumentację leczenia.
3. Sprawdź własną polisę
Przejrzyj swoją polisę. Niektóre z nich zawierają ubezpieczenie na wypadek kierowcy bez ubezpieczenia.
4. Skonsultuj sprawę
Zanim podejmiesz decyzje, skontaktuj się z nami. Ocenimy sytuację i wyjaśnimy dalsze kroki.