
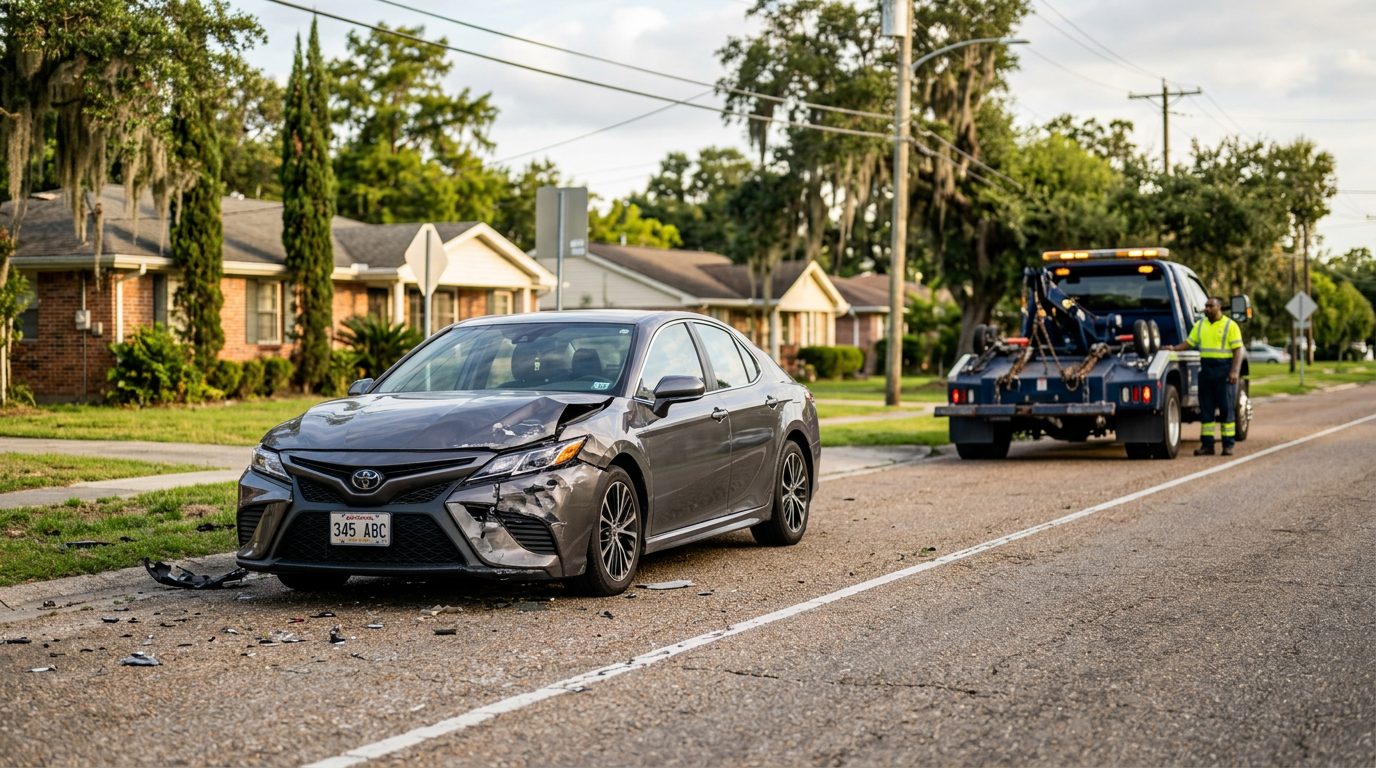
Wypadki samochodowe · Nowy Orlean
Zanim odpowiesz ubezpieczycielowi, porozmawiaj z prawnikiem
Przemek Lubecki i nasz zespół z biura w Nowym Orleanie pomagają osobom poszkodowanym w wypadkach, zrozumieć, co naprawdę oferuje druga strona.
Autor: Przemek Lubecki · Opublikowano 2026-11-17
Dlaczego ubezpieczyciel składa szybką ofertę po wypadku samochodowym w Nowym Orleanie?
Szybka propozycja ugody po wypadku samochodowym w Nowym Orleanie może wydawać się dobrą wiadomością. Może jednak rodzić trudne pytanie: dlaczego oferta przyszła tak szybko?
Wczesna oferta zwykle składana jest wtedy, gdy roszczenie nadal jest otwarte. To propozycja, a nie ostateczna odpowiedź na pytanie, ile warte jest Twoje roszczenie. Przeczytaj ją uważnie, zanim odpowiesz.
Nie wiesz, jaki powinien być Twój następny krok?
Porozmawiaj o tym z naszym zespołem — pierwsza konsultacja jest bezpłatna, poufna i do niczego nie zobowiązuje.
Dlaczego towarzystwa ubezpieczeniowe często składają oferty wcześnie
Wczesna oferta może szybko zamknąć sprawę, i to szybkość jest jednym z powodów, dla których ubezpieczyciele je składają. Proces likwidacji szkód u ubezpieczyciela zmierza zazwyczaj do zakończenia roszczeń, gdy zebrane zostaną już fakty.
Po wypadku likwidator szkód analizuje raport policyjny, uszkodzenia pojazdów oraz obrażenia zgłoszone dotychczas. Likwidator pracuje dla towarzystwa ubezpieczeniowego, a nie dla Ciebie. Oferta może nadejść, gdy leczenie wciąż trwa, a sprawa jest nadal otwarta.
Szybkie zakończenie może wydawać się korzystne, gdy rachunki się piętrzą i chcesz zakończyć stres. To uczucie jest zrozumiałe. Właśnie dlatego warto zwolnić i porównać ofertę z tym, co wiesz o swoim stanie zdrowia.
Dlaczego pełny zakres obrażeń może być jeszcze nieznany
Niektóre obrażenia potrzebują dni lub tygodni, aby ujawnić pełne skutki, dlatego wczesna oferta może nadejść, zanim obraz sytuacji stanie się jasny.
Urazy tkanek miękkich, takie jak skręcenia szyi i pleców, mogą nasilać się po pierwszym lub drugim dniu. Problemy z krążkami międzykręgowymi mogą powodować ból, drętwienie lub osłabienie, które pojawiają się później. Urazy mózgu trudno wykryć na początku. Bóle głowy, zawroty, problemy z pamięcią oraz zmiany snu lub nastroju mogą pojawić się lub zmieniać się z czasem.
Badania obrazowe, skierowania do innych lekarzy i dalsze leczenie mogą zmienić obraz medyczny po złożeniu oferty. Rozpoznanie postawione kilka tygodni później może opisywać uraz, który w dniu wypadku nie był oczywisty. Przyszłe leczenie i czas niezdolności do pracy mogą być także nieznane w chwili, gdy przychodzi oferta.
Prawo Luizjany ogranicza także jeden rodzaj przyszłych kosztów leczenia. Zgodnie z La. Civ. Code art. 2315 przyszłe leczenie medyczne nie jest uwzględniane, chyba że pozostaje w bezpośrednim związku z wyraźnym uszkodzeniem ciała lub psychiki albo chorobą.
Pytania, które warto zadać przed odpowiedzią na ofertę
Zanim odpowiesz, zapytaj, co obejmuje oferta, jakie skutki ma podpisanie oraz na jakich informacjach jest oparta.
- Co obejmuje oferta? Zapytaj, czy uwzględnia dotychczasowe rachunki medyczne oraz ewentualne przyszłe leczenie, którego możesz potrzebować.
- Czy jej przyjęcie kończy wszystko? Zapytaj, czy podpisanie zwalnia z dalszych roszczeń wobec kierowcy odpowiedzialnego za szkodę oraz ubezpieczyciela.
- Czy oferta jest ograniczona czasowo? Zapytaj, co się stanie, jeśli później będziesz potrzebować dalszego leczenia.
- Jakich informacji użył ubezpieczyciel? Zapytaj, z jaką dokumentacją medyczną i z jakim raportem z wypadku się zapoznał.
Raport z wypadku jest poufny i udostępniany wyłącznie stronom wypadku, rodzicom lub opiekunom nieletniej strony, ubezpieczycielom stron albo organizacjom wspierającym ubezpieczycieli działającym na podstawie umowy z nimi, dostawcom świadczeń zdrowotnych, którzy leczyli stronę, lub ich przedstawicielom, przedstawicielom spadkowym stron, prawnikom stron lub przedstawicieli spadkowych oraz organizacjom zbierającym wiadomości, które wystąpią o dokumenty dotyczące konkretnego wypadku. Zgodnie z La. R.S. 32:398 na wniosek raporty z wypadków muszą być udostępnione w ciągu siedmiu dni roboczych od zakończenia postępowania wyjaśniającego.
Dlaczego wczesna oferta może wydawać się niska i co wpływa na jej ocenę
Wczesna oferta może wydawać się niska, gdy pomija szkody, które nie zostały jeszcze udokumentowane.
Mogą to być trwające leczenie, utracone dochody oraz wpływ obrażeń na codzienne życie, na przykład na sen, pracę i obowiązki rodzinne. Jeśli Twoje rachunki opłacało ubezpieczenie zdrowotne lub Medicare, prawo Luizjany ogranicza kwotę, którą możesz odzyskać. Zgodnie z La. R.S. 9:2800.27 odzyskanie kosztów leczenia ogranicza się do kwoty faktycznie zapłaconej dostawcy świadczeń w ramach umowy, plus wszelkie kwoty udziału własnego zapłacone lub należne, a nie do kwoty zafakturowanej.
Znaczenie ma także wina. Zgodnie z obowiązującym brzmieniem La. Civ. Code art. 2323 osoba, której udział w winie wynosi 51% lub więcej, nie otrzymuje żadnego odszkodowania.
Spory o to, kto spowodował wypadek i ile dostępnego jest ubezpieczenia, mogą również wpływać na to, jak ubezpieczyciel wycenia roszczenie. Każda sprawa zależy od własnych faktów.
Dlaczego szybką ofertę warto sprawdzić przed przyjęciem
Przyjęcie ugody zazwyczaj kończy roszczenie, dlatego przed podpisaniem czegokolwiek przeczytaj treść pokwitowania.
Pokwitowanie to dokument zamykający roszczenie. Po jego podpisaniu możesz nie mieć później możliwości domagania się dodatkowych pieniędzy, nawet jeśli objawy wrócą. Przeczytaj każdy wiersz i zapytaj, z czego zrezygnujesz.
Uważaj na nagrane oświadczenia. Zgodnie z La. R.S. 13:3732 osoba, która sporządziła od Ciebie pisemne lub nagrane oświadczenie, albo każdy, kto je posiada lub posiada jego kopię, musi przekazać Ci prawdziwą i pełną kopię w ciągu dwudziestu dni od Twojego pisemnego żądania. Poproś o tę kopię na piśmie.
Jeśli objęty jesteś Medicare, ubezpieczenie samochodowe lub od odpowiedzialności cywilnej zazwyczaj płaci za leczenie związane z wypadkiem jako pierwsze. CMS wyjaśnia, że Medicare może dokonać płatności warunkowej, gdy ubezpieczenie nie płaci terminowo, oraz że płatność warunkową trzeba zwrócić z ugody. Medicare.gov wskazuje, że dostawca może wystawić rachunek Medicare, jeśli towarzystwo ubezpieczeniowe nie zapłaci terminowo, zazwyczaj w ciągu 120 dni.
Nie wiesz, jaki powinien być Twój następny krok?
Porozmawiaj o tym z naszym zespołem — pierwsza konsultacja jest bezpłatna, poufna i do niczego nie zobowiązuje.
Kroki, które warto podjąć podczas podejmowania decyzji
W trakcie podejmowania decyzji skup się na swoim zdrowiu i prowadzeniu przejrzystej dokumentacji.
Poddaj się badaniom lekarskim i kontynuuj leczenie zgodnie z zaleceniami lekarza. Zachowuj dokumentację każdej wizyty, także tych dotyczących objawów, które wydają się niewielkie. Zapisuj objawy i daty, ponieważ pokazują, jak obrażenia się zmieniały.
Przechowuj rachunki medyczne, odcinki wypłat, informacje o nieobecnościach w pracy, zdjęcia pojazdów i miejsca wypadku oraz każdy list lub e-mail od ubezpieczyciela.
Znaj termin. Zgodnie z La. Civ. Code art. 3493.1 roszczenia z czynów niedozwolonych (dotyczące obrażeń ciała) podlegają dwuletniemu przedawnieniu, czyli terminowi na wniesienie powództwa. Bieg terminu zaczyna się w dniu doznania obrażeń. Obowiązują pewne wyjątki, dlatego wcześnie sprawdź termin w odniesieniu do swojej sytuacji.
Jeśli roszczenie nie zostanie ugodowo zakończone, może przejść do negocjacji lub do postępowania sądowego. Te etapy wymagają czasu, a dokumentacja, którą zachowasz teraz, będzie miała znaczenie.
Porozmawiaj z Przemkiem Lubeckim o swojej ofercie
Przemek Lubecki jest odpowiedzialnym prawnikiem za tę stronę, a biuro firmy mieści się w Nowym Orleanie.
American Trial Lawyer prowadzi sprawy dotyczące wypadków samochodowych w parafii Orleans, w metropolii Nowego Orleanu oraz w całej Luizjanie. Jeśli oferta dotarła do Ciebie, zanim leczenie lub pełne skutki obrażeń były jasne, możesz przedstawić ją nam do przeglądu. Pierwsza konsultacja jest bezpłatna, poufna i nie zobowiązuje do dalszego udziału. Możesz poprosić o bezpłatną ocenę sprawy w American Trial Lawyer lub zadzwonić pod numer 855-LUBECKI (biuro w Nowym Orleanie). American Trial Lawyer może powierzyć sprawę innym kancelariom lub ją do nich skierować.
Czy szybka propozycja ugody jest zawsze ostateczną kwotą?
Nie. Wczesna oferta jest propozycją, a jej warunki możesz przejrzeć przed odpowiedzią.
Ile mam czasu na wniesienie roszczenia po wypadku samochodowym w Luizjanie?
Zazwyczaj dwa lata od dnia doznania obrażeń, choć obowiązują pewne wyjątki (La. Civ. Code art. 3493.1).
Czy mogę otrzymać kopię raportu z wypadku po wypadku samochodowym w Nowym Orleanie?
Tak. Strony, ich prawnicy i ubezpieczyciele mogą o niego wystąpić, a na wniosek musi on zostać udostępniony w ciągu siedmiu dni roboczych od zakończenia postępowania wyjaśniającego.
Dlaczego warto omówić ofertę przed decyzją
Dokładne sprawdzenie warunków
Zanim cokolwiek podpiszesz, warto ocenić, co obejmuje propozycja, a czego nie obejmuje.
Ochrona przed pochopną decyzją
Szybka propozycja nie musi być ostatnim słowem. Możesz ją przeanalizować spokojnie.
Wsparcie zespołu
Nasz zespół pomaga zebrać dokumentację i przygotować pytania do ubezpieczyciela.
Jasne wyjaśnienia
Przedstawiamy sytuację prostym językiem, bez presji i bez zobowiązań.
Ważne: nie podpisuj w pośpiechu
Nie podpisuj dokumentów zwolnienia i nie przyjmuj wypłaty, dopóki nie przejrzysz wszystkich warunków. Konsultacja wstępna jest bezpłatna, poufna i nie zobowiązuje do dalszego działania.
Co warto zrobić przed odpowiedzią
Zachowaj dokumentację
Zbierz raporty z wypadku, zdjęcia, rachunki i korespondencję z ubezpieczycielem.
Nie podpisuj w pośpiechu
Przeczytaj każdą stronę dokumentu i zwróć uwagę na zapisy o zwolnieniu z dalszych roszczeń.
Zadawaj pytania
Poproś o wyjaśnienie, jak wyliczono kwotę i co obejmuje propozycja.
Porozmawiaj z nami
Przemek Lubecki i nasz zespół z Nowego Orleanu omówią Twoją sytuację podczas bezpłatnej konsultacji.