
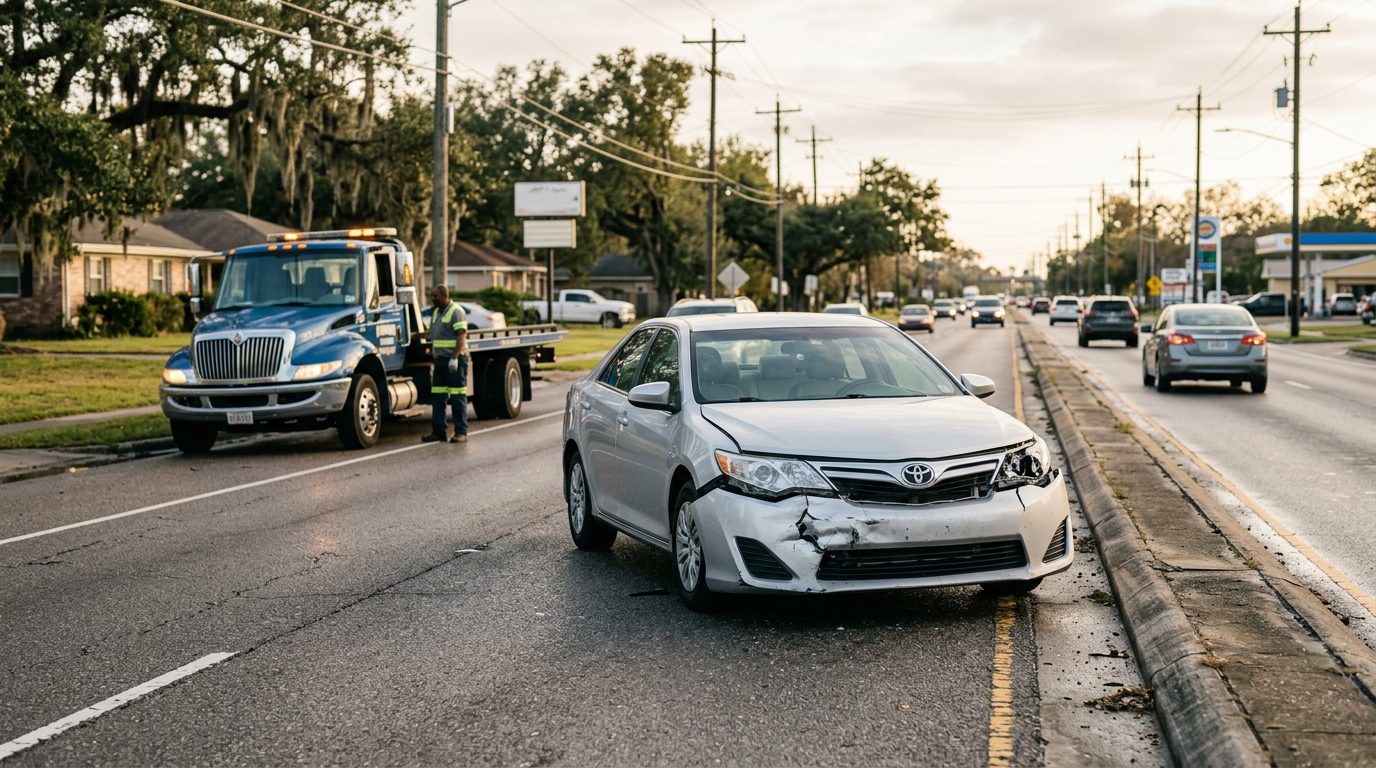
Wypadek samochodowy · Nowy Orlean i Luizjana
Kto płaci po wypadku w Luizjanie? Wyjaśniamy, jak działa odszkodowanie za auto
Przemek Lubecki, prawnik procesowy z biura w Nowym Orleanie, pomaga osobom poszkodowanym w wypadkach zrozumieć, z których polis i roszczeń mogą korzystać, zanim podejmą decyzje.
Autor: Przemek Lubecki · Opublikowano 2026-11-12
Uszkodzenie pojazdu w wypadku samochodowym w Luizjanie: kto płaci i jak
Po wypadku jednym z pierwszych pytań jest to, kto zapłaci za naprawę lub wymianę samochodu. W Luizjanie szkody w pojeździe zwykle pokrywa ubezpieczyciel OC sprawcy wypadku albo ubezpieczenie AC (collision) poszkodowanego.
Która droga będzie odpowiednia, zależy od tego, kto spowodował wypadek, jakie ubezpieczenie posiadasz i czy drugi kierowca był ubezpieczony. Poniżej opisujemy, jak działa każda z tych dróg i jakie terminy obowiązują.
Nie wiesz, jaki powinien być Twój następny krok?
Porozmawiaj o tym z naszym zespołem — pierwsza konsultacja jest bezpłatna, poufna i do niczego nie zobowiązuje.
Kto płaci za uszkodzenie pojazdu po wypadku samochodowym w Luizjanie?
Zgodnie z art. 2315 Kodeksu cywilnego Luizjany każdy czyn człowieka, który wyrządza szkodę innemu, zobowiązuje tego, z czyjej winy szkoda powstała, do jej naprawienia; odszkodowanie nie obejmuje kosztów przyszłego leczenia, usług, nadzoru ani zabiegów, chyba że są one bezpośrednio związane z wyraźnym uszczerbkiem fizycznym lub psychicznym albo chorobą. Według art. 2315 Kodeksu cywilnego Luizjany obowiązek naprawienia szkody spoczywa na osobie, z której winy szkoda powstała, w granicach określonych w tym artykule. Zgodnie z La. Civ. Code art. 2315 osoba, której działanie wyrządziło szkodę innej osobie, ma obowiązek ją naprawić, jeśli szkoda powstała z jej winy.
La. Civ. Code art. 2316 przewiduje odpowiedzialność osoby za szkodę wyrządzoną przez niedbalstwo, nieostrożność lub brak wymaganych umiejętności.
Luizjana wymaga także ubezpieczenia odpowiedzialności cywilnej. La. R.S. 32:900 nakazuje, aby polisa OC pojazdu obejmowała szkody w mieniu innych osób, w ramach ustawowego limitu za jedno zdarzenie.
Są zatem trzy główne drogi. Możesz zgłosić szkodę w mieniu ubezpieczycielowi OC sprawcy. Możesz skorzystać z własnego ubezpieczenia AC (collision). Lub, jeśli drugi kierowca jest nieubezpieczony, możesz skorzystać z ubezpieczenia szkód w mieniu od nieubezpieczonych kierowców (uninsured motorist property damage). Poniższe sekcje wyjaśniają każdą z nich.
Zgłoszenie szkody w mieniu ubezpieczycielowi sprawcy
Możesz zwrócić się do ubezpieczyciela OC sprawcy z żądaniem pokrycia kosztów naprawy lub wymiany pojazdu. Roszczenie może obejmować koszt naprawy lub wartość szkody całkowitej, opłaty za holowanie i przechowywanie pojazdu oraz utratę możliwości korzystania z pojazdu, na przykład koszt wynajmu auta zastępczego na czas, gdy Twój samochód jest w naprawie.
Zacznij od zebrania dokumentacji. Zachowaj zdjęcia, kosztorysy napraw, paragony za holowanie i wynajem oraz każdy list lub e-mail od ubezpieczyciela. Podczas rozmowy telefonicznej miej pod ręką numer szkody.
Zdobądź także raport z wypadku. Zgodnie z La. R.S. 32:398 funkcjonariusz prowadzący postępowanie ma obowiązek poinformować każdego kierowcę, aby przekazał wszystkim stronom poszkodowanym w wypadku następujące dane: imię i nazwisko oraz adres właściciela i kierowcy pojazdu, numer rejestracyjny pojazdu, nazwę ubezpieczyciela odpowiedzialności cywilnej oraz imię, nazwisko, adres i numer telefonu agenta ubezpieczeniowego, który sprzedał polisę OC. Na żądanie raporty z wypadku muszą zostać udostępnione stronom wypadku, ich ubezpieczycielom i prawnikom oraz innym osobom wymienionym w ustawie, w ciągu siedmiu dni roboczych od zakończenia postępowania wyjaśniającego.
Likwidator szkód może poprosić o nagrane oświadczenie. Zanim odpowiesz, możesz zadać pytania. Jeśli złożysz pisemne lub nagrane oświadczenie, osoba, która je przyjęła, musi przekazać Ci prawdziwą i pełną kopię. La. R.S. 13:3732 wymaga wydania tej kopii w ciągu dwudziestu dni od Twojego pisemnego żądania.
Skorzystanie z własnego ubezpieczenia AC (collision)
Jeśli posiadasz ubezpieczenie AC (collision), własny ubezpieczyciel może pokryć koszt naprawy Twojego pojazdu, z zastrzeżeniem franszyzy (deductible) określonej w polisie. Wyższa franszyza oznacza, że przed wypłatą ubezpieczyciela zapłacisz więcej z własnej kieszeni.
Z tej drogi możesz skorzystać, gdy nie można ustalić drugiego kierowcy, gdy wina jest sporna albo gdy chcesz, aby naprawa rozpoczęła się szybciej. Sprawdź na stronie deklaracji polisy wysokość franszyzy AC, zwrot kosztów wynajmu i inne limity. To warunki polisy określają, co ubezpieczyciel wypłaci.
Jeśli na stronie deklaracji nie ma ubezpieczenia AC, ta droga nie jest dostępna. W takim przypadku większe znaczenie może mieć sekcja o nieubezpieczonych kierowcach poniżej. Przechowuj kopie wszystkiego, co wysyłasz do jakiegokolwiek ubezpieczyciela, z datami, abyś mógł wykazać, co i kiedy zostało zgłoszone.
Gdy drugi kierowca jest nieubezpieczony lub ucieka z miejsca wypadku
Zgodnie z La. R.S. 22:1295 ochrona przed nieubezpieczonymi kierowcami w zakresie obrażeń ciała nie ma zastosowania, gdy którykolwiek ubezpieczony wymieniony w polisie odrzuci tę ochronę, wybierze niższe limity albo wybierze ochronę wyłącznie ekonomiczną w sposób przewidziany w punkcie (ii) tej podsekcji. Informacje o tym, jak sądy Luizjany traktują ochronę przed nieubezpieczonymi kierowcami, znajdziesz w orzeczeniu Sądu Najwyższego Luizjany.
Dwie kwestie mają tu znaczenie.
Wypadki z ucieczką kierowcy rodzą kilka pytań dotyczących ochrony ubezpieczeniowej. To, które ubezpieczenie ma zastosowanie, zależy od treści polisy i okoliczności sprawy. Szybkie zgłoszenie na policję pomaga udokumentować wypadek, dlatego zgłoś go od razu i poproś o kopię raportu, gdy będzie gotowy.
Terminy mają tu również znaczenie. Zgodnie z La. R.S. 9:5629 powództwa o szkody powstałe w wypadkach samochodowych, wnoszone na podstawie postanowień o ochronie przed nieubezpieczonymi kierowcami, podlegają dwuletniemu terminowi liczonemu od dnia wypadku. Sprawdź swoją polisę teraz, a nie później.
Samochód zastępczy, holowanie i utrata możliwości korzystania z pojazdu
Koszty wynajmu, holowania, przechowywania i utrata możliwości korzystania z pojazdu mogą wchodzić w skład roszczenia o szkodę w pojeździe. Utrata możliwości korzystania z pojazdu oznacza potrzebę transportu w czasie, gdy Twój samochód jest niedostępny.
Również Twoja własna polisa może pomóc. Zgodnie z La. R.S. 22:1296 ubezpieczyciel oferujący ubezpieczenie odpowiedzialności cywilnej pojazdów, szkód fizycznych lub AC musi rozszerzyć zakres ochrony z pierwotnej polisy na pojazdy zastępcze i wynajęte. Zwrot kosztów wynajmu to osobne ubezpieczenie, dlatego sprawdź na stronie deklaracji, czy je posiadasz.
Podczas oczekiwania prowadź prostą ewidencję. Zachowaj paragony za wynajem, datę, w której warsztat poinformował, że samochód jest gotowy, oraz datę, w której ubezpieczyciel uznał szkodę za całkowitą. Jeśli korzystałeś z innego transportu, zapisz także daty i koszty. Te zapisy pokazują, jak długo potrzebowałeś pojazdu zastępczego.
Nie wiesz, jaki powinien być Twój następny krok?
Porozmawiaj o tym z naszym zespołem — pierwsza konsultacja jest bezpłatna, poufna i do niczego nie zobowiązuje.
Szkoda całkowita, kosztorysy napraw i utrata wartości rynkowej
Punktem wyjścia jest naprawa. La. Civ. Code art. 2315 nakłada na osobę winną obowiązek naprawienia szkody. Zgodnie z art. 2315 Kodeksu cywilnego Luizjany to osoba, z której winy powstała szkoda, ma ją naprawić, w granicach określonych w tym artykule.
Zapytaj, jak ubezpieczyciel wycenił Twój samochód. Porównaj jego wycenę z własną dokumentacją, na przykład z paragonami za wcześniejsze naprawy, zdjęciami, wyposażeniem dodatkowym lub ulepszeniami oraz ogłoszeniami podobnych pojazdów. Poproś o wycenę na piśmie.
Utrata wartości rynkowej (diminished value) to spadek wartości rynkowej pojazdu, który może utrzymać się po prawidłowej naprawie. Jest on odrębny od rachunku za naprawę. To, czy roszczenie z tego tytułu przysługuje, zależy od historii pojazdu i sposobu jego uszkodzenia, dlatego podnieś tę kwestię wcześnie.
Wina, przyczynienie się i terminy
Twój udział w winie może zmniejszyć kwotę, którą odzyskasz. W przypadku wypadków i obrażeń, do których doszło 1 stycznia 2026 r. lub później, Luizjana stosuje zmodyfikowaną zasadę winy porównawczej (La. Civ. Code art. 2323 w brzmieniu nadanym przez 2025 La. Acts No. 15). Poszkodowany, któremu przypisano 51% lub więcej winy, nie otrzymuje żadnego odszkodowania. Poszkodowany, którego wina wynosi mniej niż 51%, otrzymuje odszkodowanie pomniejszone o własny procentowy udział w winie.
Parkingowe stłuczki dobrze pokazują, jak działa ustalanie winy. O winie decyduje to, kto nie zachował należytej ostrożności, na przykład podczas cofania, jazdy z nadmierną prędkością lub nieustąpienia pierwszeństwa. Ubezpieczyciele mogą kwestionować udział poszkodowanego w winie. Zgodnie z art. 2323 Kodeksu cywilnego Luizjany, jeżeli stopień lub procent winy przypisany poszkodowanemu jest równy lub wyższy niż 51%, nie przysługuje mu odszkodowanie, a przy niższym udziale odszkodowanie ulega zmniejszeniu proporcjonalnie do tego udziału.
Termin również ma znaczenie. La. Civ. Code art. 3493.1 przewiduje, że powództwa z czynów niedozwolonych (delictual, tort) podlegają dwuletniemu termin przedawnienia, biegnącemu od dnia doznania obrażenia lub szkody. Zgodnie z art. 3493.1 przedawnienie to nie biegnie przeciwko małoletnim ani osobom ubezwłasnowolnionym w sprawach dotyczących trwałej niezdolności, wytoczonych na podstawie Louisiana Products Liability Act albo stanowego prawa regulującego powództwa z tytułu odpowiedzialności za produkt, obowiązującego w chwili doznania obrażenia lub szkody. Nagrania wideo i pamięć świadków mogą z czasem zanikać, więc czekanie może utrudnić zdobycie dowodów.
Najczęstsze pytania
Kto płaci za wynajem samochodu po wypadku w Luizjanie?
Twoja własna polisa może rozszerzyć ochronę na pojazd zastępczy. W roszczeniu o szkodę w mieniu można zwrócić się do ubezpieczyciela sprawcy o pokrycie uzasadnionych kosztów wynajmu.
Czy mogę zgłosić szkodę zarówno ubezpieczycielowi drugiego kierowcy, jak i własnemu ubezpieczycielowi?
Możesz wybrać jedną z tych dróg lub obie, a najlepsze połączenie zależy od okoliczności sprawy.
Czy poszkodowany, który sam częściowo przyczynił się do wypadku, może nadal dochodzić odszkodowania?
Zgodnie z art. 2323 Kodeksu cywilnego Luizjany, jeśli udział poszkodowanego w winie wynosi mniej niż 51%, odszkodowanie ulega zmniejszeniu proporcjonalnie do tego udziału. Gdy udział poszkodowanego w winie wynosi mniej niż 51%, odszkodowanie, które mu przysługuje, podlega zmniejszeniu proporcjonalnie do tego udziału (art. 2323). Odszkodowanie zostanie wtedy pomniejszone proporcjonalnie do stopnia winy przypisanej poszkodowanemu (art. 2323).
Porozmawiaj z Przemkiem Lubeckim o swojej sprawie dotyczącej pojazdu
Możesz porozmawiać z Przemkiem Lubeckim o swojej sprawie dotyczącej pojazdu podczas bezpłatnej, poufnej konsultacji wstępnej, bez zobowiązania do dalszej współpracy. Pan Lubecki jest prawnikiem odpowiedzialnym za tę stronę, a nasze biuro znajduje się w Nowym Orleanie.
Nasza kancelaria reprezentuje osoby poszkodowane w wypadkach samochodowych, z udziałem ciężarówek oraz pojazdów użytkowych. Nasza kancelaria może skierować sprawę do współpracy z innymi kancelariami lub przekazać ją do innych kancelarii. Jeśli sprawa prawdopodobnie zostanie przekazana, powiemy o tym wprost.
Przynieś kosztorys naprawy, pisma od ubezpieczyciela, numer raportu z wypadku oraz stronę deklaracji swojej polisy. Pomogą nam one ocenić, na jakim etapie jest Twoja sprawa.
Jeśli nieopłacona naprawa, sporna kwestia winy lub ucieczka sprawcy utknęły Twój samochód w miejscu, nie musisz przechodzić przez procedury ubezpieczeniowe sam. Zadzwoń pod numer 855-LUBECKI lub poproś o bezpłatną ocenę sprawy.
Co warto uporządkować po zdarzeniu
Dokumentacja zdarzenia
Zachowaj raport z wypadku, zdjęcia miejsca zdarzenia i dane obu uczestników kolizji.
Rachunki i koszty
Gromadź paragony za wynajem pojazdu zastępczego, holowanie, naprawy i leczenie.
Korespondencja z ubezpieczycielami
Przed przyjęciem jakiejkolwiek propozycji warto omówić jej treść z prawnikiem.
Ochrona własnych interesów
Dobrze przygotowane zgłoszenie ułatwia ocenę szkody i pomaga uniknąć nieporozumień.
Ważne: nie podpisuj pochopnie
Ubezpieczyciel może szybko zaproponować ugodę lub poprosić o oświadczenie. Zanim cokolwiek podpiszesz, poświęć chwilę na konsultację z prawnikiem.
Główne źródła roszczeń
Ubezpieczyciel drugiego kierowcy
Zwykle to od niego zaczyna się roszczenie o szkodę w pojeździe i wydatki z nią związane.
Własna polisa
Warto sprawdzić, jakie świadczenia obejmuje Twoja polisa, np. pojazd zastępczy czy ochronę na wypadek kolizji z niezidentyfikowanym sprawcą.
Szkoda na osobie
Odrębnie rozpatrywane są roszczenia dotyczące obrażeń ciała, leczenia i utraconych zarobków.
Pojazd firmowy lub zawodowy
Przy ciężarówkach i pojazdach użytkowych w grę wchodzą często inni podmioty niż kierowca, dlatego sprawa wymaga szczegółowej analizy.