
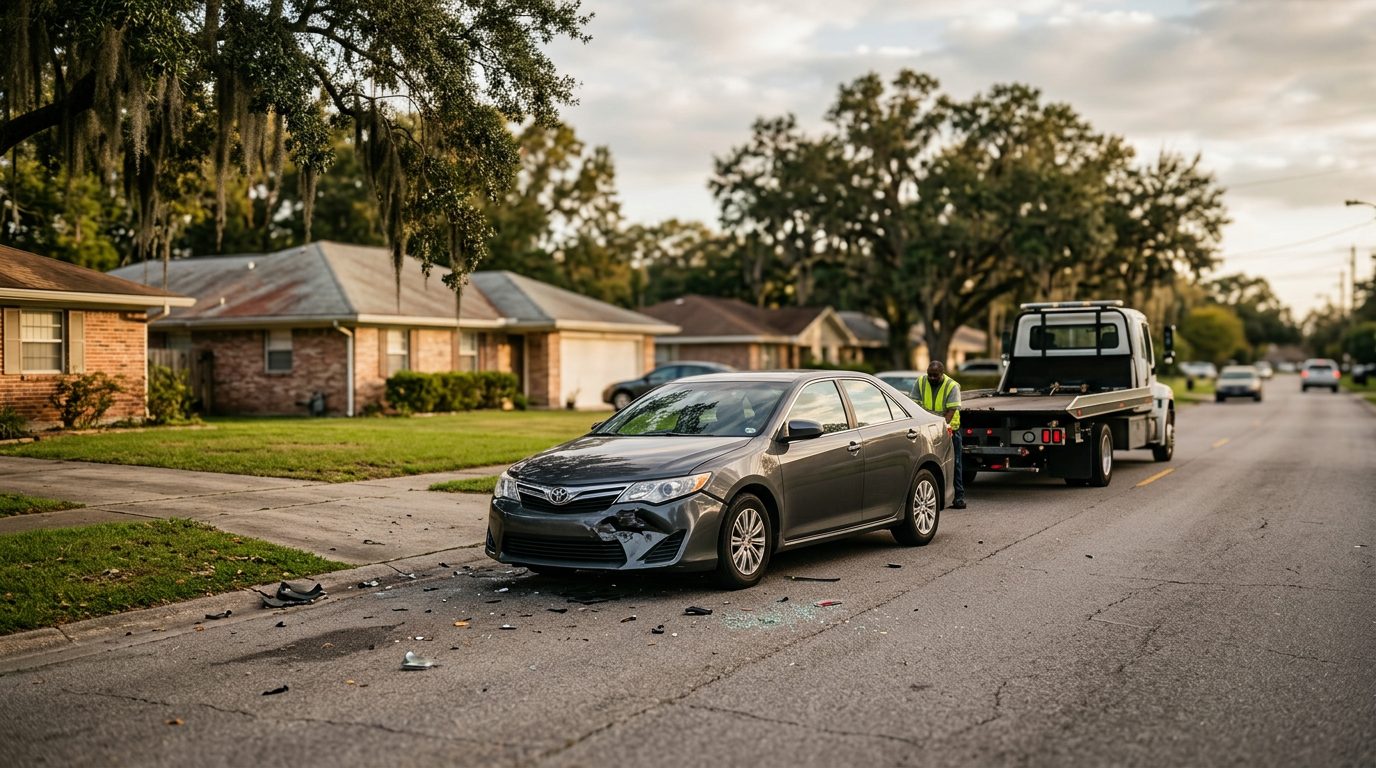
Wypadki samochodowe · Nowy Orlean, Luizjana
Po wypadku w Luizjanie: co może się zmienić w Twojej polisie i jak mądrze działać dalej
Wyjaśniamy, od czego zależy składka po zdarzeniu drogowym, na jakie sygnały zwrócić uwagę i dlaczego warto porozmawiać z prawnikiem, zanim podpiszesz dokumenty.
Autor: Przemek Lubecki · Opublikowano 2026-11-12
Czy ubezpieczenie samochodu wzrośnie po wypadku w Luizjanie?
Uczestnictwo w wypadku jest stresujące, a wyższy rachunek za ubezpieczenie to kolejny powód do zmartwień. Po wypadku wielu kierowców obawia się, czy może to wpłynąć na stawki ubezpieczenia samochodu w Luizjanie.
Składka może wzrosnąć, pozostać bez zmian lub zmienić się z przyczyn niezwiązanych z wypadkiem. Ta strona wyjaśnia czynniki, które zwykle mają znaczenie, abyś wiedział(a), o co zapytać swojego ubezpieczyciela.
Nie wiesz, jaki powinien być Twój następny krok?
Porozmawiaj o tym z naszym zespołem — pierwsza konsultacja jest bezpłatna, poufna i do niczego nie zobowiązuje.
Krótka odpowiedź: stawki mogą się zmienić, a wina często ma znaczenie
Twoje ubezpieczenie samochodu może wzrosnąć, ale nie musi. Zasady ustalania składek przez ubezpieczyciela decydują o tym, jak traktuje on szkodę, a różnią się one w zależności od firmy. Często ma znaczenie to, kto ponosi winę, ponieważ wpływa to na sposób, w jaki ubezpieczyciel rozpatruje szkodę. Na składkę mogą też wpływać Twoja polisa, historia jazdy i rodzaj roszczenia. Nikt nie może podać kwoty na podstawie samego wypadku. Poniższe sekcje wyjaśniają aspekty prawne i praktyczne, zaczynając od winy, ponieważ zasady dotyczące winy w Luizjanie decydują także o tym, czy roszczenie w ogóle może zostać zgłoszone.
Jak zasady winy w Luizjanie wpływają na Twoją polisę
Luizjana stosuje zasadę winy porównawczej, co oznacza, że udział każdego kierowcy w winie jest oceniany. W przypadku wypadków i obrażeń, do których doszło 1 stycznia 2026 r. lub później, Luizjana stosuje zmodyfikowaną zasadę winy porównawczej (La. Civ. Code art. 2323 w brzmieniu nadanym przez 2025 La. Acts No. 15). Poszkodowany, któremu przypisano 51% lub więcej winy, nie otrzymuje żadnego odszkodowania. Poszkodowany, którego wina wynosi mniej niż 51%, otrzymuje odszkodowanie pomniejszone o własny procentowy udział w winie (La. Civ. Code art. 2323).
Ubezpieczyciele często klasyfikują wypadek jako całkowicie winny, częściowo winny lub niewinny. Ta klasyfikacja nie musi odpowiadać temu, jak sąd opisałby winę. Zapytaj swojego ubezpieczyciela, jak sklasyfikował wypadek i dlaczego. Pełny przegląd spraw o szkody w wypadkach samochodowych w Orleans Parish znajdziesz w naszym przewodniku po roszczeniach z wypadków samochodowych w Orleans Parish.
Minimalne ubezpieczenie w Luizjanie i dlaczego wysokość roszczenia ma znaczenie
Luizjana wymaga, aby większość zarejestrowanych pojazdów samobieżnych miała polisę odpowiedzialności cywilnej posiadacza pojazdu, kaucję, depozyt gotówkowy lub zaświadczenie o samoubezpieczeniu (La. R.S. 32:861). Limity odpowiedzialności są powiązane z definicjami zawartymi w La. R.S. 32:900.
Zgodnie z La. R.S. 32:861 polisa odpowiedzialności cywilnej posiadacza pojazdu musi mieć limity odpowiedzialności określone w R.S. 32:900(B)(2) lub 900(M). Pojazdy silnikowe zarejestrowane w stanie Luizjana muszą być objęte ubezpieczeniem spełniającym wymogi stanowe dla ubezpieczenia komunikacyjnego (automobile liability policy) lub równoważnym zabezpieczeniem, z limitami określonymi w prawie stanowym. Wyjątki obejmują pojazdy rolnicze lub leśne używane sezonowo poza drogami publicznymi, pojazdy używane głównie do wystaw, parad lub pokazów oraz pojazdy-holowniki leasingowe, zgodnie z La. R.S. 32:861. Wielu kierowców wykupuje wyższe ubezpieczenie.
Gdy obrażenia lub szkody w pojeździe przekraczają limity polisy, różnica może pozostawić poszkodowanego z kosztami, których polisa nie pokrywa. Sprawdź swoje zestawienie polisy (declarations page), aby zobaczyć swoje limity. Roszczenie wobec kierowcy odpowiedzialnego za wypadek to odrębna kwestia od zmiany własnej składki.
Roszczenia z własnej polisy a roszczenia wobec innego kierowcy
Roszczenie z własnej polisy, na przykład z ubezpieczenia autocasco (collision) lub ubezpieczenia kosztów leczenia (medical payments), rozpatruje Twój ubezpieczyciel. Roszczenie wobec drugiego kierowcy jest roszczeniem o odpowiedzialność cywilną tego kierowcy, kierowanym do jego ubezpieczyciela. Ubezpieczyciele mogą oceniać te dwie ścieżki odmiennie, więc ten sam wypadek może wyglądać inaczej w każdej z tych spraw.
Zgodnie z La. R.S. 22:1269 bezpośrednie powództwo przeciwko ubezpieczycielowi jest dopuszczalne wyłącznie w okolicznościach wymienionych w ustawie. Co do zasady roszczenie kierowane jest przeciwko kierowcy, który spowodował wypadek.
Ugody mogą też mieć znaczenie prawne. Zgodnie z La. R.S. 22:1290 ugoda dotycząca roszczenia o szkodę w mieniu w ramach polisy odpowiedzialności za pojazd nie stanowi przyznania odpowiedzialności w jakimkolwiek innym roszczeniu wynikającym z tego samego wypadku.
Zapytaj swojego ubezpieczyciela na piśmie, jak wypadek jest odnotowany i czy ma zastosowanie przegląd stawki lub dopłata. Pisemna odpowiedź może pomóc Ci zrozumieć Twoją sprawę.
Ochrona Twojej pozycji podczas postępowania z ubezpieczycielem
Wszystko, co powiesz likwidatorowi szkód (insurance adjuster), może stać się częścią akt sprawy. Szczególnie ważne jest zrozumienie nagranych oświadczeń. Zgodnie z La. R.S. 13:3732 każda osoba, która przyjmuje pisemne lub nagrane oświadczenie od poszkodowanego, musi przekazać mu prawdziwą kopię tego oświadczenia. Kopia musi zostać dostarczona w ciągu dwudziestu dni od pisemnego żądania.
Zachowuj kopie wszystkich dokumentów. Dotyczy to raportu policyjnego, zdjęć, kosztorysów napraw, paragonów za wynajem pojazdu oraz każdego listu lub wiadomości e-mail od ubezpieczyciela. Raporty z wypadków są poufne i udostępniane wyłącznie wymienionym osobom: stronom, rodzicom lub opiekunom małoletniej strony zdarzenia, ubezpieczycielom lub organizacjom wsparcia ubezpieczeniowego działającym na podstawie umowy w zakresie likwidacji szkód i ubezpieczeń dowolnej strony, której dotyczy raport, placówkom opieki zdrowotnej, które udzieliły świadczeń stronie, przedstawicielom spadkowym stron, prawnikom stron lub przedstawicielom spadkowym oraz redakcjom, które żądają dokumentów dotyczących konkretnego wypadku. Na żądanie muszą one zostać udostępnione w ciągu siedmiu dni roboczych od zakończenia postępowania wyjaśniającego (La. R.S. 32:398).
Nie musisz akceptować pierwszej oferty ani pierwszej decyzji dotyczącej winy bez jej zrozumienia. Zadawaj pytania i żądaj pisemnych wyjaśnień. Informacje o tym, jak rozpatrywane są roszczenia o szkody w pojeździe po wypadku, znajdziesz w naszym przewodniku po roszczeniach o szkody w pojeździe.
Nie wiesz, jaki powinien być Twój następny krok?
Porozmawiaj o tym z naszym zespołem — pierwsza konsultacja jest bezpłatna, poufna i do niczego nie zobowiązuje.
Jak długo wypadek pozostaje w Twojej historii jazdy i ubezpieczenia
To, jak długo wypadek widnieje w Twojej historii i jak wpływa na Twoją stawkę, zależy od ubezpieczyciela i od okoliczności Twojej sprawy. Zapytaj swojego ubezpieczyciela na piśmie, jak wypadek jest zapisany w Twoich aktach. Pojedynczy wypadek to jeden z kilku czynników, które ubezpieczyciele mogą uwzględnić przy odnowieniu polisy.
Zgodnie z La. R.S. 32:871 Departament Bezpieczeństwa Publicznego i Poprawczych (Department of Public Safety and Corrections) prowadzi rejestr ubezpieczeń zgłoszonych po wypadku. Informacje te udostępnia na pisemny wniosek i po uiszczeniu opłaty w wysokości piętnastu dolarów.
Terminy także mają znaczenie. Roszczenia deliktowe (z czynów niedozwolonych) w Luizjanie podlegają dwuletniemu terminowi przedawnienia, który biegnie od dnia doznania szkody (La. Civ. Code art. 3493.1). Informacje o wymogach dotyczących ubezpieczenia stanowego publikuje Urząd ds. Pojazdów Silnikowych (Office of Motor Vehicles) w oficjalnych materiałach o obowiązkowym ubezpieczeniu.
Roszczenia o obrażenia ciała to odrębna kwestia od pytań o składkę. Informacje o tym, jak rozpatrywane są roszczenia o obrażenia ciała, znajdziesz w naszym przewodniku po zadośćuczynieniu za ból i cierpienie.
Omówienie Twojej sytuacji z American Trial Lawyer
Jeśli wypadek spowodował u Ciebie obrażenia, martwisz się o rachunki lub masz do czynienia z uszkodzonym pojazdem, pytania dotyczące ubezpieczenia mogą nakładać się na wszystkie pozostałe problemy. Możesz też szukać informacji w imieniu członka rodziny, który wciąż dochodzi do siebie lub stracił bliską osobę.
American Trial Lawyer ma siedzibę biura w Nowym Orleanie. Przemek Lubecki jest prawnikiem odpowiedzialnym za treść tej strony. Aby omówić swój wypadek i pytania, zadzwoń pod numer 855-LUBECKI, aby umówić bezpłatną, poufną konsultację, bez zobowiązania do dalszego działania. Pierwsza konsultacja jest bezpłatna, poufna i nie zobowiązuje do dalszych działań.
Firma może powierzyć sprawę innym kancelariom prawnym lub ją do nich skierować.
Najczęściej zadawane pytania
Czy moje ubezpieczenie samochodu wzrośnie po wypadku w Luizjanie?
Może wzrosnąć, zwłaszcza jeśli uznano, że wina leży po Twojej stronie, lub jeśli zgłosiłeś(aś) roszczenie z własnej polisy. Ubezpieczyciele ustalają stawki na podstawie wielu czynników, więc wzrost nie jest pewny, a jego wysokość zależy od firmy.
Czy moja stawka pozostanie bez zmian, jeśli wypadek nie był mojej winy?
Podwyżki są zazwyczaj mniej prawdopodobne, gdy wypadek spowodował inny kierowca, ale ubezpieczyciele mają różne zasady i żadnego wyniku nie można obiecać. Składka może mimo to ulec zmianie z innych powodów.
Jak długo wypadek może wpływać na moją składkę ubezpieczeniową?
Okres, w którym roszczenie może wpływać na stawki, zależy od ubezpieczyciela i posiadanej polisy. Sprawdź u swojego ubezpieczyciela, jak długo obowiązują jego zasady ustalania stawek.
Co, jeśli doznałem(am) poważnych obrażeń w wypadku, który nie był mojej winy?
Poważne obrażenia mogą wiązać się z rachunkami za leczenie, utratą dochodów i pytaniami o to, kto ponosi odpowiedzialność, dlatego warto porozmawiać z prawnikiem na wczesnym etapie. Firma oferuje bezpłatną, poufną pierwszą konsultację bez zobowiązania do dalszych działań, a aby rozpocząć tę rozmowę, możesz zadzwonić pod numer 855-LUBECKI.
Co warto zrobić, zanim sprawa nabierze tempa
Zachowaj dokumentację
Raport policyjny, zdjęcia miejsca zdarzenia, dane świadków, rachunki za leczenie i całą korespondencję z ubezpieczycielem to materiał, który później bardzo się przydaje.
Uważaj na szybkie ugody
Zanim przyjmiesz ofertę lub podpiszesz oświadczenie, upewnij się, że znasz pełny zakres swoich obrażeń i kosztów.
Dbaj o zdrowie
Konsultacja medyczna i dokumentacja leczenia są ważne nie tylko dla Ciebie, ale także dla każdej późniejszej rozmowy o odszkodowaniu.
Porozmawiaj z prawnikiem
Przemek Lubecki i nasz zespół pomogą ocenić Twoją sytuację i wyjaśnią kolejne kroki w zrozumiały sposób.
Ważne: sprawa może zostać przekazana innej kancelarii
Ta strona dotyczy wypadków samochodowych. Kancelaria American Trial Lawyer, LLC, odpowiedzialna za treść tej strony: Przemek Lubecki, z biurem w Nowym Orleanie. Jeśli Twoja sprawa wymaga współpracy, może zostać przekazana lub skierowana do innej kancelarii prawnej.
Pytania, które najczęściej zadają kierowcy
Czy zgłoszenie szkody zawsze wpływa na składkę?
Różne firmy stosują różne zasady. Warto dokładnie przeanalizować własną polisę, zanim podejmiesz decyzję o zgłoszeniu roszczenia.
Co zrobić, gdy ubezpieczyciel podnosi składkę?
Poproś o pisemne wyjaśnienie zmiany i zachowaj korespondencję. Prawnik może pomóc ocenić, czy wyjaśnienie jest kompletne.
Kiedy warto skontaktować się z kancelarią?
Gdy w wypadku doszło do poważnych obrażeń, sprawa dotyczy zdarzenia z udziałem ciężarówki lub pojazdu komercyjnego albo gdy masz wątpliwości co do oferty ubezpieczyciela.