
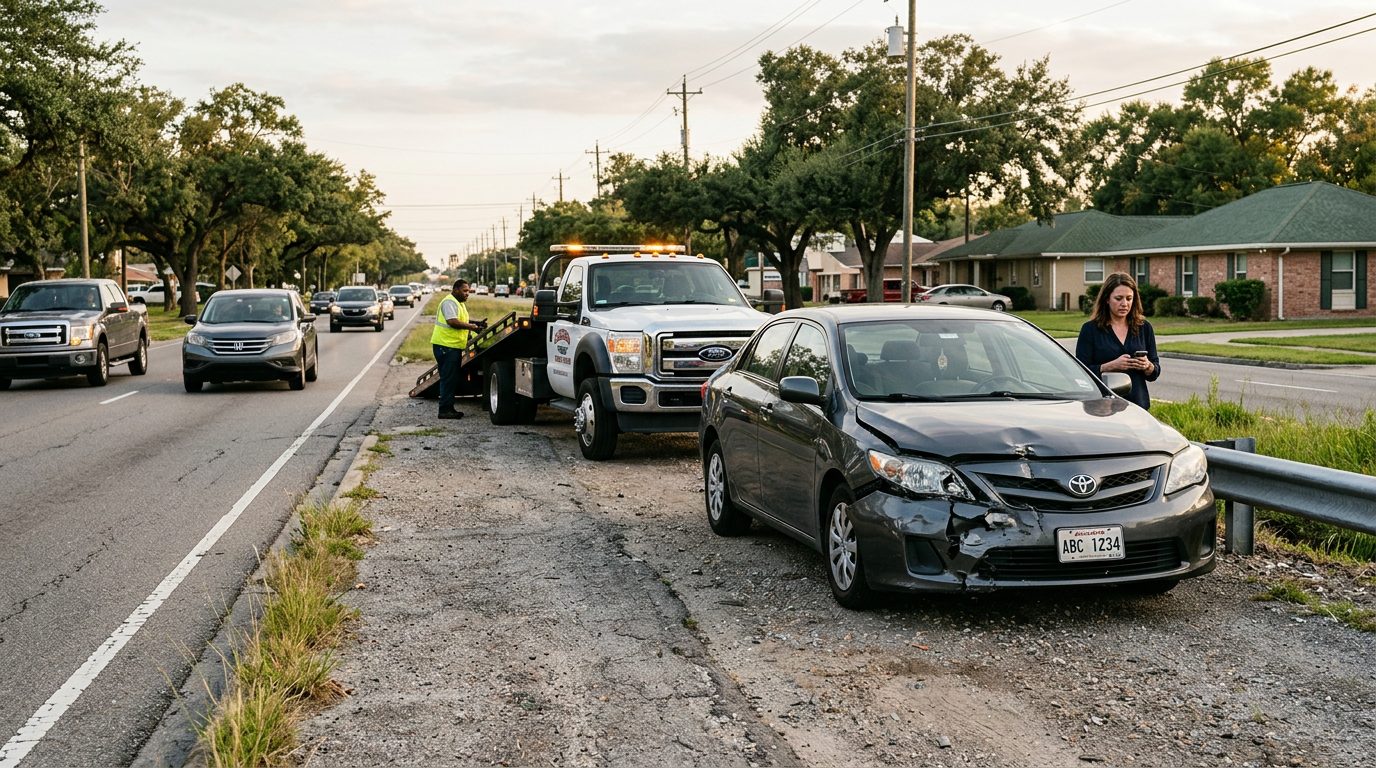
Wypadki drogowe · Nowy Orlean, Luizjana
Składka po wypadku w Luizjanie wzrosła? Zrozum, dlaczego
Wiele osób po zdarzeniu drogowym dowiaduje się o wyższej składce dopiero przy odnowieniu polisy. Poniżej wyjaśniamy, co może na to wpływać.
Autor: Przemek Lubecki · Opublikowano 2026-11-14
Wzrost stawek ubezpieczenia samochodowego po wypadku w Luizjanie
Po wypadku wielu kierowców martwi się o kolejny rachunek za ubezpieczenie. Czy wypadek samochodowy może podnieść stawki ubezpieczenia w Luizjanie? Może, ale wynik zależy od ubezpieczyciela i od tego, kto ponosi winę. Ta strona wyjaśnia, jak działają oba te elementy i o co warto zapytać ubezpieczyciela.
Nie wiesz, jaki powinien być Twój następny krok?
Porozmawiaj o tym z naszym zespołem — pierwsza konsultacja jest bezpłatna, poufna i do niczego nie zobowiązuje.
Krótka odpowiedź: najważniejsze są ubezpieczyciel i wina
Roszczenie związane z wypadkiem samochodowym może wpłynąć na wysokość składki, ale żadna jedna zasada nie ustala nowej ceny dla każdego kierowcy.
Każdy ubezpieczyciel stosuje własne zasady taryfikacji. Dwaj kierowcy uczestniczący w tym samym wypadku mogą otrzymać różne wyniki przy odnowieniu polisy w dwóch różnych firmach. Znaczenie mają również treść polisy i pełna historia jazdy kierowcy.
Najważniejsza jest wina. Ubezpieczyciele zazwyczaj badają, kto spowodował wypadek, gdy decydują, czy roszczenie zaliczy się na niekorzyść kierowcy. Poszkodowany pasażer lub kierowca uderzony przez innego uczestnika ruchu zwykle ma inną sytuację niż kierowca uznany za winnego.
Wina określa także samo roszczenie z tytułu obrażeń ciała. Zgodnie z La. Civ. Code art. 2323, w przypadku wypadków i obrażeń, do których doszło 1 stycznia 2026 r. lub później, Luizjana stosuje zmodyfikowaną zasadę winy porównawczej. Poszkodowany, któremu przypisano 51% lub więcej winy, nie otrzymuje żadnego odszkodowania. Poszkodowany, którego wina wynosi mniej niż 51%, otrzymuje odszkodowanie pomniejszone o własny procentowy udział w winie.
Jak wina wpływa na wysokość składki
Wypadek, za który kierowca ponosi winę, częściej niż wypadek bez winy kierowcy prowadzi do dopłaty lub wyższej składki przy odnowieniu polisy.
Roszczenie wynikające z winy jest powiązane z kierowcą, którego działania spowodowały wypadek. Na przykład kierowca, który przejechał na czerwonym świetle i uderzył w inny samochód, to zwykle kierowca, którego historię ubezpieczyciel sprawdzi w pierwszej kolejności. Ubezpieczyciele biorą tę historię pod uwagę, ustalając kolejną cenę. Wysokość ewentualnej podwyżki zależy od ubezpieczyciela oraz od reszty historii kierowcy.
Roszczenie za wypadek, w którym kierowca nie ponosi winy, zwykle jest rozliczane z ubezpieczenia odpowiedzialności cywilnej sprawcy. Dlatego poszkodowany kierowca bez winy często nie odczuwa takiej samej podwyżki. Luizjana wymaga, aby większość zarejestrowanych pojazdów miała zabezpieczenie odpowiedzialności cywilnej. La. R.S. 32:861 zasadniczo wymaga, aby pojazd mechaniczny napędzany silnikiem, zarejestrowany w Luizjanie, był objęty polisą ubezpieczenia odpowiedzialności cywilnej z limitami określonymi w R.S. 32:900(B)(2) lub 900(M), obligacją odpowiedzialności za pojazd silnikowy, zaświadczeniem skarbnika stanu potwierdzającym złożenie gotówki lub papierów wartościowych albo zaświadczeniem o samoubezpieczeniu.
Pasażerowie i kierowcy bez winy
Poszkodowany pasażer zwykle nie jest kierowcą, którego historia jest taryfikowana, więc roszczenie zazwyczaj nie podnosi jego własnej składki.
Wina może być jednak sporna. Raporty policyjne, zeznania świadków i relacje kierowców nie zawsze są zgodne. Zgodnie z La. R.S. 32:398 kierowca pojazdu uczestniczącego w wypadku, w którym doszło do obrażeń lub śmierci jakiejkolwiek osoby albo do szkody majątkowej przekraczającej pięćset dolarów, musi podać swoje imię i nazwisko, adres oraz numer rejestracyjny prowadzonego pojazdu osobie poszkodowanej w wypadku albo kierowcy lub pasażerowi, osobie opiekującej się pojazdem lub innym mieniem uszkodzonym w wypadku. Jeżeli wypadek nastąpi na obszarze objętym nakazem ewakuacji wydanym przez właściwy organ lub objętym ogłoszonym stanem wyjątkowym, kierowca ma siedemdziesiąt dwie godziny od wypadku na zawiadomienie lokalnej policji (a poza granicami miasta najbliższego biura szeryfa lub posterunku policji stanowej) oraz na podanie swojego imienia i nazwiska, adresu i numeru rejestracyjnego pojazdu, a także, na żądanie i jeśli to możliwe, okazanie prawa jazdy osobie poszkodowanej albo kierowcy, pasażerowi lub opiekunowi uszkodzonego pojazdu lub innego mienia, zgodnie z La. R.S. 32:398. Funkcjonariusz prowadzący postępowanie musi także zobowiązać każdego kierowcę do przekazania wszystkim poszkodowanym lub uszkodzonym danych ubezpieczyciela odpowiedzialności cywilnej i kontaktu do agenta, zgodnie z La. R.S. 32:398.
Poważne obrażenia mogą wiązać się z rachunkami za leczenie, utratą zarobków i długim okresem dochodzenia do zdrowia. Odnowienie polisy to tylko jeden fragment tej większej sytuacji. Termin na wniesienie roszczenia z tytułu obrażeń biegnie według własnych zasad. Zgodnie z aktualnym brzmieniem La. Civ. Code art. 3493.1 roszczenia oparte na czynach niedozwolonych (delictual, opartych na winie) podlegają dwuletniemu terminowi przedawnienia, który biegnie od dnia doznania obrażeń. Przedawnienie nie biegnie w stosunku do małoletnich ani osób ubezwłasnowolnionych w sprawach o trwałą niezdolność, wnoszonych na podstawie Louisiana Products Liability Act albo stanowego prawa dotyczącego odpowiedzialności za produkty, obowiązującego w momencie wystąpienia urazu lub szkody.
Jak historia roszczeń wpływa na odnowienie polisy
Zmiana stawki po roszczeniu nie następuje automatycznie, ponieważ ubezpieczyciel analizuje całą historię i termin odnowienia.
Ubezpieczyciele sprawdzają historię roszczeń, ustalając lub odnawiając składkę. To, jak długo roszczenie figuruje w historii, zależy od własnych zasad taryfikacji ubezpieczyciela. Historia jazdy, wybór zakresu ochrony i termin odnowienia mogą wpływać na nową cenę. Warto prowadzić własne notatki z datami, szczegółami wypadku i tym, co powiedziały poszczególne strony.
Znaczenie mają także warunki rynkowe. Publikowane informacje o stawkach ubezpieczeń samochodowych w Luizjanie opisywały zarówno wzrosty, jak i spadki w czasie. Wyższy rachunek nie zawsze wynika z jednego roszczenia.
Czytaj uważnie stronę z deklaracją i zawiadomienie o odnowieniu, wiersz po wierszu. Strona z deklaracją wymienia zakresy ochrony i limity. Sprawdź, czy masz ubezpieczenie od kierowców nieubezpieczonych. Zgodnie z La. R.S. 22:1295 ubezpieczenie od kierowców nieubezpieczonych nie jest wymagane, gdy ubezpieczony wskazany w polisie odrzuci tę ochronę, wybierze niższe limity lub wybierze ochronę wyłącznie ekonomiczną w sposób przewidziany w ustawie. Takiej ochrony nie trzeba oferować w polisie odnawianej, wznawianej lub zastępczej, gdy ubezpieczony wskazany w polisie odrzucił ją lub wybrał niższe limity w polisie wcześniej wystawionej przez tego samego ubezpieczyciela lub jego podmioty powiązane.
Pytania do ubezpieczyciela po wypadku
Zapytaj ubezpieczyciela, czy roszczenie zostanie zapisane jako zawinione czy niezawinione i kiedy może to wpłynąć na odnowienie polisy.
- Czy to roszczenie zostanie zapisane w mojej historii jako zawinione czy niezawinione?
- Czy wpłynie ono na moją składkę przy odnowieniu i kiedy?
- Czy zostanie naliczona dopłata i jak długo będzie obowiązywać?
- Czy roszczenie jest rozpatrywane w ramach mojego ubezpieczenia kolizyjnego lub ubezpieczenia medycznego pasażerów, czy w ramach ubezpieczenia odpowiedzialności cywilnej drugiego kierowcy?
- Czy możecie na piśmie podać przyczynę każdej zmiany stawki i jak mogę zakwestionować ustalenie winy?
Jasne odpowiedzi teraz mogą zapobiec zamieszaniu przy odnowieniu. Zachowaj kopie raportu z wypadku, numeru szkody i każdego pisma od ubezpieczyciela. Zgodnie z La. R.S. 32:398 policja stanowa, każdy lokalny departament policji lub biuro szeryfa może pobrać do 5 dolarów za raport z wypadku liczący dwie strony lub mniej, a za dłuższy raport do 20 dolarów, łącznie z wszystkimi opłatami za usługi i innymi należnościami. Ugoda w sprawie szkody majątkowej w ramach polisy odpowiedzialności cywilnej nie stanowi przyznania się do winy w odniesieniu do innych roszczeń z tego samego wypadku, zgodnie z La. R.S. 22:1290.
Najczęściej zadawane pytania
Czy moje ubezpieczenie wzrośnie, jeśli wypadek spowodował inny kierowca?
Zwykle nie. Roszczenie za wypadek bez winy kierowcy jest zazwyczaj rozliczane z ubezpieczenia odpowiedzialności cywilnej kierowcy winnego, choć nadal obowiązują zasady własnego ubezpieczyciela.
Czy wypadek, za który kierowca ponosi winę, podnosi stawki w Luizjanie?
Może. Wysokość ewentualnej podwyżki zależy od ubezpieczyciela oraz od reszty Twojej historii.
Opłaty za kopie są ograniczone do 5 dolarów za raporty liczące dwie strony lub mniej.
Nie wiesz, jaki powinien być Twój następny krok?
Porozmawiaj o tym z naszym zespołem — pierwsza konsultacja jest bezpłatna, poufna i do niczego nie zobowiązuje.
Utrzymanie ochrony i dlaczego jej przerwanie ma znaczenie
Wygaśnięcie polisy po wypadku może wywołać problemy prawne i finansowe, dodatkowo do samego roszczenia. Zanim anulujesz, zmienisz lub pozwolisz na wygaśnięcie polisy, zapytaj ubezpieczyciela, co to oznacza dla Twojej ochrony i dla każdej otwartej szkody.
Luizjana wymaga, aby większość zarejestrowanych pojazdów miała zabezpieczenie odpowiedzialności cywilnej. Office of Motor Vehicles publikuje oficjalne informacje o państwowych zasadach obowiązkowego ubezpieczenia.
Kierowcy przewozów pasażerskich na zamówienie podlegają dodatkowym zasadom. Zgodnie z La. R.S. 45:201.6 ubezpieczenie samochodowe podczas przejazdu zamówionego z wyprzedzeniem musi wynosić co najmniej milion dolarów na śmierć, obrażenia ciała i szkody majątkowe. Przewoźnik działający za pośrednictwem cyfrowej platformy przewozowej może wywiązać się ze swoich obowiązków ubezpieczeniowych za pomocą polisy uzyskanej przez kierowcę, samodzielnie lub w połączeniu z polisą przewoźnika, wyłącznie wtedy, gdy przewoźnik zweryfikuje, że kierowca utrzymuje tę polisę i że wystawiono ją specjalnie na pokrycie korzystania przez kierowcę z pojazdu w związku z cyfrową siecią przewoźnika, zgodnie z La. R.S. 45:201.6. Zgodnie z La. R.S. 45:201.7 osobisty ubezpieczyciel samochodu może wyłączyć ochronę, gdy kierowca jest zalogowany do cyfrowej sieci przedsiębiorstwa platformy transportowej. Kierowcy przewozów na zamówienie powinni przejrzeć swoją osobistą polisę pod kątem tego wyłączenia.
Szersze omówienie znajdziesz w naszym przewodniku o roszczeniach za wypadki samochodowe w parafii Orleans. Jeśli wypadek rodzi także pytania o zarzuty karne, zobacz zarzuty karne a roszczenie cywilne.
Kancelaria American Trial Lawyer, LLC może powierzyć sprawę współpracującym kancelariom lub skierować ją do innych kancelarii, jeśli sprawa dotycząca wypadku samochodowego tego wymaga.
Porozmawiaj z Przemkiem Lubeckim o swoim wypadku i swojej składce
Przemek Lubecki jest prawnikiem odpowiedzialnym za treść tej strony. Nasze biuro w Nowym Orleanie obsługuje osoby poszkodowane w wypadkach samochodowych, ciężarowych, pojazdów użytkowych i przewozów na zamówienie w całej Luizjanie, w tym w parafii Orleans, parafii Jefferson, Metairie, Kenner, parafii St. Bernard i Slidell.
Konsultacja wstępna jest bezpłatna, poufna i nie zobowiązuje do dalszego kontynuowania sprawy. Możemy omówić okoliczności Twojego wypadku, zakres ochrony w zaangażowanych polisach oraz to, co może obejmować część dotyczącą obrażeń ciała w Twoim roszczeniu.
Jeśli zostałeś ranny i teraz masz zawiadomienie o odnowieniu polisy lub trudne pytania od ubezpieczyciela, nie musisz samodzielnie rozstrzygać kwestii winy i składki. Poproś o bezpłatną ocenę sprawy lub zadzwoń pod numer 855-LUBECKI.
Jak możemy pomóc
Rozmowa z prawnikiem
Przemek Lubecki i nasi prawnicy wysłuchają Twojej historii i pomogą uporządkować, co się wydarzyło.
Porządkowanie dokumentów
Pomagamy zebrać raporty z wypadku, dokumentację medyczną i korespondencję z ubezpieczycielem.
Kontakt z ubezpieczycielem
Możemy przejąć rozmowy z firmami ubezpieczeniowymi, abyś mógł skupić się na zdrowiu i rodzinie.
Uważne podejście
Rozumiemy, że po poważnym wypadku liczą się nie tylko pieniądze, ale też spokój i bezpieczeństwo bliskich.
Zanim podpiszesz
Nie podpisuj żadnych dokumentów ani nie przyjmuj propozycji ugody od ubezpieczyciela, zanim porozmawiasz z prawnikiem. Konsultacja wstępna jest bezpłatna, poufna i nie zobowiązuje do dalszych kroków. Przemek Lubecki, prawnik odpowiedzialny za treść tej strony, prowadzi sprawy z biura w Nowym Orleanie. Kancelaria może powierzyć sprawę innej kancelarii prawnej.
Co warto sprawdzić po zdarzeniu
Zgłoszenie szkody
Zachowaj numery spraw, dane kontaktowe i notatki z każdej rozmowy z ubezpieczycielem.
Dokumentacja wypadku
Zdjęcia, raport policyjny i rachunki medyczne pomagają wyjaśnić przebieg zdarzenia i jego skutki.
Odnowienie polisy
Zapytaj ubezpieczyciela, na jakiej podstawie ustalono nową stawkę i czy można ją zweryfikować.
Pytania do prawnika
Przygotuj listę pytań dotyczących Twojej sytuacji, a my pomożemy na nie odpowiedzieć podczas konsultacji.